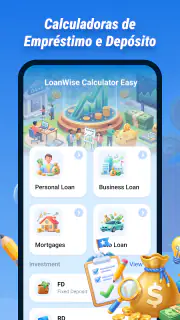

Calculadora Empréstimo Fácil
Somente para AndroidFree·Avaliação dos usuários
 Análise por ViaAPK
Quando alguém fala em calcular um empréstimo, normalmente a dúvida não é apenas “quanto vou pagar por mês?”. Eu também quero saber se a parcela cabe no orçamento, quanto o custo cresce com o tempo e se vale a pena comparar outras opções antes de conversar com um banco. Foi nesse cenário que testei o Calculadora Empréstimo Fácil, um aplicativo gratuito de finanças desenvolvido pela SHUKLA ENTERPRISES.
A proposta é direta: ajudar a estimar empréstimos e depósitos sem transformar a primeira simulação em uma tarefa complicada. A ferramenta aparece com média de 3,9 entre os usuários, reúne mais de 500 mil instalações e tem classificação livre. Esses números mostram que existe interesse real nesse tipo de calculadora, mas não substituem uma análise cuidadosa de como ela se encaixa no seu processo de decisão.
Do orçamento apertado à primeira estimativa
Eu começaria usando o aplicativo antes de procurar uma instituição financeira, não depois. Imagine uma situação comum: você precisa trocar um eletrodoméstico, reorganizar uma dívida ou planejar uma compra importante, mas ainda não sabe qual valor mensal seria razoável. Nesse momento, o objetivo não é contratar nada. É transformar uma intenção vaga em uma faixa de valores que faça sentido para a sua renda.
A tela de cálculo funciona melhor quando você já tem uma pergunta concreta. Em vez de abrir a ferramenta e preencher números aleatórios, vale definir primeiro o valor que pretende tomar, o prazo que considera aceitável e uma taxa aproximada para comparação. Assim, o resultado deixa de ser apenas uma cifra e passa a servir como ponto de partida para uma conversa mais objetiva com o banco ou com a financeira.
O ponto forte está justamente nessa preparação. Uma calculadora de empréstimo não aprova crédito, não substitui contrato e não decide se a dívida é adequada para você. Ela ajuda a enxergar a matemática básica antes que uma proposta comercial conduza a conversa para a parcela aparentemente mais confortável.
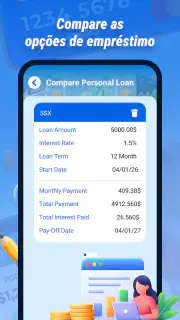
Na prática, eu recomendo começar com uma parcela máxima que não prejudique despesas essenciais. Depois, faria simulações com prazos diferentes. A parcela menor de um prazo longo pode parecer atraente no primeiro olhar, mas o custo total tende a merecer mais atenção. Já um prazo curto pode aliviar o custo acumulado, embora pressione mais o orçamento mensal. O aplicativo é útil porque permite colocar essas alternativas lado a lado na sua própria rotina de análise.
Como preencher a simulação sem se enganar
O primeiro cuidado é usar valores realistas. Se você está pensando em pedir dinheiro para uma reforma, por exemplo, não coloque apenas o orçamento inicial. Inclua uma margem para materiais, transporte e ajustes que costumam aparecer no caminho. Se o valor informado for otimista demais, a parcela calculada também parecerá mais confortável do que realmente será.
Notícias que valem seu tempo
Matchington Mansion mostra que combinar peças já não basta
Geometry Dash Lite: um desafio que a comunidade transforma em espetáculo
Por Que Asphalt Legends - Corrida Domina o Cenário Mobile
WEBTOON: Transformando a Leitura de Quadrinhos no Mundo Digital
Messenger: A Influência da Meta no Ecossistema de Comunicação
School Party Craft: Aventuras e Criatividade Sem Limites
MEU TIM: Transformando a Conexão com Sua Operadora
Ludo Club: Jogo Divertido - A Revolução dos Tabuleiros Digitais
Por que Magalu: loja e compras online é o App de Compras Ideal
Desvende o Potencial do Football League 2025: Estratégias Avançadas
Meu SUS Digital: Revolução com Atualizações de Android e iOS
Discord - Converse e Jogue: A Revolução na Comunicação Digital
O segundo cuidado é distinguir a taxa usada na simulação da taxa que aparecerá na proposta final. Uma estimativa feita com uma taxa redonda serve para entender cenários, mas não deve ser tratada como promessa. Bancos e financeiras podem apresentar condições diferentes conforme o cliente, o prazo e o produto escolhido. Eu usaria o resultado como referência para perguntar: “qual será o custo efetivo desta oferta e como ele se compara ao cenário que simulei?”.
O terceiro cuidado é não misturar unidades ou períodos sem atenção. Ao comparar uma taxa mensal com outra anual, é fácil concluir que duas propostas são parecidas quando não são. A leitura do resultado exige calma, especialmente se você estiver alternando entre empréstimo e depósito. Essa é uma situação em que a praticidade do aplicativo ajuda, mas não elimina a responsabilidade de conferir o que cada número representa.
Uma estratégia que achei mais útil é criar três cenários mentais: conservador, provável e limite. No conservador, uso um valor menor e uma condição mais pesada. No provável, tento reproduzir a proposta que imagino encontrar. No limite, vejo até onde a parcela poderia chegar sem comprometer o mês. O resultado não é uma decisão automática, mas dá uma noção muito melhor do espaço de manobra.
O caminho completo: entrada, cálculo e interpretação
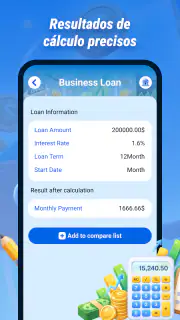
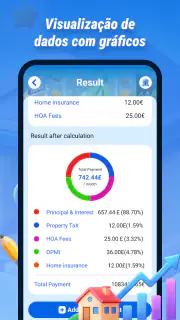
O fluxo ideal começa com a entrada dos dados do empréstimo. Eu colocaria o valor pretendido, o período de pagamento e a taxa que desejo testar. Em seguida, observaria a parcela estimada e o custo acumulado, quando apresentado pelo cálculo, sem olhar apenas para o número mensal. O objetivo é entender a troca entre tempo e dinheiro, não encontrar a menor parcela a qualquer preço.
Depois, repetiria o processo alterando somente uma variável por vez. Primeiro, manteria o valor e mudaria o prazo. Depois, manteria o prazo e mudaria a taxa. Por fim, ajustaria o valor solicitado. Esse método simples evita que você se perca em uma sequência de simulações em que tudo muda ao mesmo tempo. Também facilita anotar os resultados e explicar a lógica para outra pessoa da família.
Em uma decisão compartilhada, esse detalhe faz diferença. Se duas pessoas estão avaliando um empréstimo para uma despesa doméstica, uma pode se concentrar na parcela e a outra no custo total. Fazer os testes de forma organizada reduz discussões baseadas em impressões. Eu salvaria ou registraria os números mais importantes em uma anotação separada, porque a calculadora serve para explorar cenários, não necessariamente para manter um histórico financeiro completo.
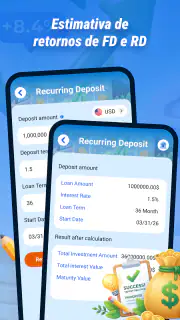
O mesmo raciocínio vale para depósitos. Em vez de pensar apenas no rendimento final, eu compararia quanto tempo o dinheiro ficará aplicado e como pequenas mudanças na taxa alteram o resultado. Para quem está montando uma reserva ou planejando uma compra, a ferramenta pode ajudar a visualizar o efeito do prazo. Ainda assim, a decisão final precisa considerar liquidez, regras do produto e segurança da instituição escolhida.
Esse é um dos usos menos óbvios do aplicativo: ele pode funcionar como uma ponte entre uma conversa abstrata e uma lista de perguntas concretas. Depois de simular, você pode perguntar se a instituição usa taxa mensal ou anual, se há custos adicionais, se o valor recebido será menor por causa de descontos e se existe alguma condição para antecipar parcelas. A calculadora não responde tudo isso, mas ajuda a perceber o que precisa ser perguntado.
Onde entram o banco, a financeira e a sua própria planilha
O aplicativo ocupa uma etapa específica do processo. Eu o colocaria antes da proposta oficial, como uma ferramenta de triagem. Primeiro, você estima o cenário. Depois, leva a faixa de parcela para a instituição. Em seguida, confere a oferta real e volta ao cálculo para comparar os números em bases semelhantes. Essa ida e volta é mais segura do que aceitar a primeira opção porque ela cabe no orçamento de um único mês.
Também é importante entender o que acontece na passagem da simulação para o contrato. O resultado do aplicativo é uma estimativa; a proposta pode incluir encargos, seguros, tarifas ou regras que alteram o custo. Não considero isso uma falha específica da ferramenta, mas uma fronteira natural entre uma calculadora e um produto financeiro. Quem ignora essa fronteira pode tomar uma boa estimativa como se fosse uma cotação definitiva.
Para uma análise rápida, prefiro este tipo de aplicativo a fazer contas manualmente no celular. Uma planilha, por outro lado, pode ser melhor para quem quer acompanhar várias dívidas, registrar pagamentos, projetar renda e comparar muitos cenários ao longo do tempo. O Calculadora Empréstimo Fácil faz mais sentido quando a necessidade é pontual: entender uma proposta, testar um prazo ou obter uma referência antes de montar um controle mais completo.
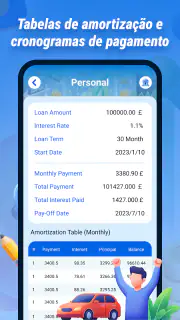
Ele também pode ser mais acessível do que uma calculadora financeira avançada para quem não domina fórmulas. A interface voltada a uma tarefa específica reduz a barreira inicial. Em compensação, usuários que precisam de amortização detalhada, gráficos, exportação de dados ou organização de várias metas podem sentir falta de uma solução mais ampla. Eu não escolheria esta ferramenta como meu único sistema de planejamento financeiro.
O que fazer com o resultado na vida real
Suponha que você esteja avaliando um empréstimo para uma despesa urgente. A primeira simulação mostra uma parcela que parece aceitável. Antes de comemorar, eu faria um segundo teste com uma taxa maior e um prazo diferente. Se a parcela continuar suportável nos dois cenários, a decisão fica mais resistente a uma proposta menos favorável. Se ela já apertar no cenário alternativo, isso é um sinal para reduzir o valor ou adiar a contratação.
Outra aplicação prática é comparar uma dívida nova com uma dívida existente. Você pode estimar o custo do novo empréstimo e confrontá-lo com o que ainda falta pagar no compromisso atual. Porém, não concluiria automaticamente que trocar uma dívida por outra é vantajoso. A comparação precisa incluir eventuais custos de encerramento, diferenças de prazo e o risco de alongar o problema. O aplicativo ajuda na conta principal, mas a decisão exige uma visão mais completa.
Para depósitos, eu usaria o resultado como uma forma de definir metas. Se pretendo guardar dinheiro durante um período, posso testar quanto preciso separar regularmente para atingir determinado montante. A utilidade está menos em prever exatamente o futuro e mais em verificar se a meta parece compatível com minha capacidade de poupança. Se o resultado exigir um esforço mensal inviável, é melhor ajustar o prazo ou o objetivo antes de contratar qualquer produto.
Um hábito que recomendo é anotar a data e as condições usadas em cada simulação. Como as ofertas financeiras mudam, uma conta feita hoje pode não representar a proposta recebida depois. Registrar esses detalhes também evita comparar um cenário com taxa mensal contra outro apresentado em taxa anual. É uma pequena etapa manual, mas melhora bastante a qualidade da decisão.
Limitações que aparecem quando a decisão fica mais séria
A simplicidade é a maior qualidade do aplicativo, mas também define seus limites. Para uma estimativa inicial, isso é positivo. Para uma análise profissional ou para uma família com várias obrigações, pode ser pouco. Eu sentiria falta de uma visão mais abrangente se precisasse acompanhar diferentes empréstimos, pagamentos já realizados, mudanças de taxa ou metas de longo prazo em um só lugar.
Também não usaria o resultado como garantia de aprovação. O aplicativo calcula um cenário; a instituição avalia renda, histórico, documentação e outras condições. Mesmo que a parcela pareça perfeita, a oferta final pode ser diferente. Essa expectativa precisa estar clara desde o início para evitar frustração.
O app é menos indicado para quem procura orientação financeira personalizada. Ele não substitui um profissional, uma leitura cuidadosa do contrato ou uma comparação entre instituições. Também não é a melhor escolha para quem quer investir apenas com base em uma projeção de depósito. O número estimado pode ajudar a planejar, mas não elimina riscos, impostos, regras de resgate ou variações do produto.
Outro ponto de atenção é a interpretação. Uma ferramenta simples pode dar uma falsa sensação de precisão. Se você inserir uma taxa aproximada, o resultado será igualmente aproximado, ainda que apareça com aparência exata. Por isso, eu trataria os números como faixas e não como uma promessa de centavos. Quanto mais importante for a contratação, mais necessário será conferir a proposta oficial.
A versão atual é a 1.7.0.0 e o aplicativo pode ser usado em dispositivos com Android 7.0 ou superior. Isso amplia a compatibilidade para aparelhos que ainda estão em uso, algo relevante para quem não tem um celular recente. Como é gratuito, o teste inicial não exige investimento, o que facilita abrir a ferramenta antes de decidir se ela realmente serve ao seu método de organização.
Para quem eu recomendaria
Eu recomendaria o Calculadora Empréstimo Fácil para quem está diante de uma decisão específica e quer chegar à conversa com uma noção própria dos números. Ele atende bem ao usuário que precisa testar valores, comparar prazos e entender a diferença entre uma parcela confortável e um custo total mais alto. Também pode ser útil para estudantes, trabalhadores autônomos e famílias que preferem fazer uma estimativa rápida antes de abrir uma planilha.
Eu seria mais cauteloso ao recomendá-lo como ferramenta principal para alguém que já possui várias dívidas ou precisa de acompanhamento contínuo. Nesse caso, uma planilha ou um aplicativo de orçamento mais completo provavelmente dará mais controle. A calculadora pode continuar ajudando em simulações isoladas, mas não deve carregar sozinha toda a organização financeira.
O desenvolvedor, SHUKLA ENTERPRISES, mantém uma proposta bem focada na tarefa. Para mim, isso torna o uso inicial menos intimidante, mas exige que o usuário saiba quando sair da calculadora e buscar informações complementares. A melhor experiência acontece quando o app é tratado como uma etapa de preparação, não como um consultor que toma a decisão no seu lugar.
Depois de usar a ferramenta nesse fluxo, minha impressão é positiva, com uma ressalva importante: ela entrega mais valor quando você chega com perguntas e cenários definidos. Abrir, preencher qualquer número e aceitar o primeiro resultado não aproveita o que uma calculadora pode oferecer. Comparar uma variável por vez, testar uma condição menos favorável e levar as dúvidas para a instituição são atitudes que tornam o uso muito mais seguro.
Minha recomendação final é simples: vale experimentar se você precisa de uma estimativa gratuita para empréstimos ou depósitos e quer evitar contas improvisadas. Só não confundiria praticidade com decisão pronta. Use o resultado como um mapa inicial, confirme os custos no contrato e escolha apenas uma parcela que continue cabendo quando o mês não sair como planejado.
Prós
- Simula parcelas e juros de forma rápida
- facilitando o planejamento financeiro.
- Interface simples
- adequada para quem não tem familiaridade com cálculos financeiros.
- Permite comparar diferentes valores
- prazos e taxas antes de solicitar crédito.
- Ajuda a visualizar o impacto do prazo no custo total do empréstimo.
- Pode ser útil para estimar financiamentos pessoais sem precisar de planilhas.
Contras
- Os resultados são apenas estimativas e podem diferir das condições reais do banco.
- Não substitui uma análise completa de CET
- tarifas
- seguros e impostos.
- A precisão depende da taxa informada pelo usuário e da modalidade escolhida.
- Pode não considerar regras específicas de todas as instituições financeiras.
- Simulações não garantem aprovação nem representam uma oferta de crédito.
Perguntas frequentes sobre Calculadora Empréstimo Fácil
O que é a Calculadora Empréstimo Fácil e para que ela serve?
A Calculadora Empréstimo Fácil é um aplicativo voltado para quem deseja estimar as condições de um empréstimo antes de fazer uma proposta. Durante os testes, a ferramenta se mostrou útil para simular o valor das parcelas, os juros e o custo aproximado da operação a partir de informações como valor solicitado, prazo e taxa. Ela ajuda no planejamento financeiro, mas não substitui uma análise oficial feita por banco ou instituição financeira.
A Calculadora Empréstimo Fácil informa o valor exato das parcelas?
Não necessariamente. Os resultados apresentados pelo aplicativo são estimativas baseadas nos dados inseridos pelo usuário e no método de cálculo utilizado pela ferramenta. O valor final pode mudar por causa de tarifas, impostos, seguros, juros compostos, sistema de amortização, perfil de crédito e regras da instituição escolhida. Por isso, use a simulação como referência inicial e confirme todas as condições no contrato antes de contratar o empréstimo.
Quais informações preciso inserir para fazer uma simulação?
Normalmente, a simulação exige dados como valor desejado, quantidade de parcelas e taxa de juros mensal ou anual. Dependendo da modalidade escolhida, também pode ser necessário informar tarifas adicionais, entrada, valor da parcela ou custo efetivo total. É importante preencher os campos com atenção e verificar se a taxa está na unidade correta, pois confundir juros mensais com anuais pode gerar uma estimativa muito diferente da realidade.
A Calculadora Empréstimo Fácil oferece empréstimos ou aprova crédito?
Não. A Calculadora Empréstimo Fácil funciona como uma ferramenta de apoio para realizar cálculos e comparar cenários, mas não representa uma instituição financeira nem garante aprovação de crédito. O aplicativo não deve ser interpretado como uma oferta de empréstimo. A contratação depende da análise de cada banco ou correspondente, incluindo renda, histórico financeiro, relacionamento, documentação e políticas internas de crédito.
É seguro usar a Calculadora Empréstimo Fácil? Preciso fornecer dados pessoais?
Para fazer uma simulação básica, geralmente basta informar valores relacionados ao empréstimo, sem necessidade de compartilhar senhas bancárias ou dados de acesso. Ainda assim, antes de instalar, confira as permissões solicitadas, a política de privacidade e a reputação do desenvolvedor nas lojas oficiais. Evite inserir informações sensíveis desnecessárias e nunca forneça senhas, códigos de autenticação ou dados bancários em aplicativos que não expliquem claramente como essas informações serão protegidas.