
DANA Indonesia Digital Wallet
Para Android e iOSFree·Avaliação dos usuários
 Análise por ViaAPK
Para quem mora na Indonésia, uma carteira digital pode ser mais do que um jeito de pagar sem dinheiro físico: ela também pode reunir tarefas pequenas que, de outra forma, exigiriam alternar entre vários serviços. É nesse papel que vejo o DANA Indonesia Digital Wallet. O ponto central não é substituir toda a vida bancária, e sim deixar transações cotidianas mais simples quando o usuário já consegue aproveitar os serviços disponíveis no país.
Uma carteira para reduzir etapas
O DANA é um aplicativo de finanças desenvolvido pela PT Espay Debit Indonesia Koe. Ele é gratuito, tem classificação livre e está disponível para Android e iOS. A proposta é concentrar pagamentos e outras movimentações em uma carteira digital, evitando depender de dinheiro ou cartão em cada situação. Essa ideia é especialmente útil quando a pessoa faz várias despesas pequenas ao longo do dia.
Na prática, a conveniência aparece menos em uma grande operação e mais na soma de ações rápidas: pagar algo, transferir um valor ou resolver uma despesa recorrente sem procurar outro meio de pagamento. Eu gosto desse tipo de organização, desde que o usuário mantenha clareza sobre quanto está gastando. Ter tudo no celular facilita pagar, mas não significa automaticamente acompanhar melhor o orçamento.
Como a proposta se encaixa no dia a dia
Um cenário realista é sair para resolver tarefas e usar a carteira em diferentes momentos, em vez de carregar dinheiro para cada compra. Se a pessoa também precisa enviar valores ou lidar com contas, ter esses usos no mesmo aplicativo pode reduzir a troca entre ferramentas. A vantagem é a continuidade do fluxo; o cuidado é conferir cada operação antes de confirmar, sobretudo quando se está com pressa.
Também vale pensar na carteira como uma camada prática de pagamento, não como uma solução universal. Antes de depender dela para uma despesa importante, eu verificaria se aquele estabelecimento ou serviço aceita o método e se a conta está pronta para a operação desejada. Esse hábito evita descobrir uma limitação justamente na hora de pagar e ajuda a manter uma alternativa disponível para situações urgentes.
O que observar antes de adotá-lo
Uma carteira digital costuma ser mais conveniente quando as pessoas e os serviços ao redor também a utilizam. Por isso, a utilidade do DANA depende bastante do contexto local: quem vive na Indonésia e encontra oportunidades de usá-lo com frequência tende a aproveitar melhor a proposta do que alguém que precisa de uma carteira aceita em vários países. Para viagens ou pagamentos fora desse ambiente, uma opção com aceitação internacional pode ser mais adequada.
Há ainda uma diferença importante entre pagar com facilidade e ter uma visão completa das finanças. Eu não trataria uma carteira de pagamentos como substituta automática de uma conta bancária ou de um aplicativo dedicado a orçamento. Se a prioridade é categorizar despesas, planejar metas ou comparar gastos ao longo do tempo, convém verificar se o fluxo oferecido atende a isso ou manter uma ferramenta própria para esse controle.
Notícias que valem seu tempo
A fila do YouTube transforma vídeos soltos em uma sessão contínua
Hungry Shark Evolution transforma cada mergulho em uma caçada voraz
Matchington Mansion mostra que combinar peças já não basta
Geometry Dash Lite: um desafio que a comunidade transforma em espetáculo
Por Que Asphalt Legends - Corrida Domina o Cenário Mobile
WEBTOON: Transformando a Leitura de Quadrinhos no Mundo Digital
Messenger: A Influência da Meta no Ecossistema de Comunicação
School Party Craft: Aventuras e Criatividade Sem Limites
MEU TIM: Transformando a Conexão com Sua Operadora
Ludo Club: Jogo Divertido - A Revolução dos Tabuleiros Digitais
Por que Magalu: loja e compras online é o App de Compras Ideal
Desvende o Potencial do Football League 2025: Estratégias Avançadas
Para quem faz mais sentido
O app tende a ser mais interessante para quem vive na Indonésia, usa o celular como meio habitual de pagamento e quer reunir transações do cotidiano em um só lugar. Já quem prefere dinheiro, precisa de uma opção amplamente utilizável no exterior ou não quer depender do telefone para pagar talvez se sinta melhor com alternativas tradicionais ou com outra carteira mais alinhada à sua rotina.
O DANA tem uma presença expressiva: passou de 100 milhões de instalações e reúne uma média de 3,3 estrelas a partir de cerca de 10 milhões de avaliações. Esses números ajudam a entender que muita gente o conhece, mas não garantem que cada recurso funcione da mesma maneira para todos. Eu os leria como contexto, não como motivo suficiente para confiar sem testar o que importa no próprio uso.
O aplicativo foi lançado em 7 de maio de 2019 e sua versão atual é a 2.128.0, com suporte a Android 5.1 ou posterior. Como qualquer serviço financeiro no celular, vale manter o sistema atualizado, proteger o acesso ao aparelho e revisar com atenção os dados de uma transação. São cuidados simples, mas fazem diferença quando a conveniência depende de um dispositivo que também usamos para muitas outras coisas.
Facilidade de Uso
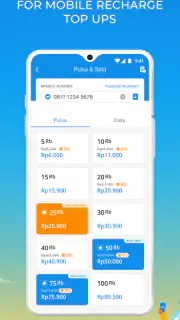
Ao baixar e instalar o DANA Indonesia Digital Wallet, a primeira coisa que notei foi a interface limpa e intuitiva. A tela inicial é organizada, com ícones grandes e claros que facilitam a navegação. Em poucos minutos, você já consegue entender como realizar pagamentos, transferências e até mesmo recarregar créditos de celular.
A configuração inicial é super tranquila. Você só precisa inserir alguns dados básicos e pronto, está livre para explorar. O aplicativo também oferece suporte em vários idiomas, o que é uma mão na roda para aqueles que não são fluentes em Bahasa Indonésia.
Funcionalidades Principais
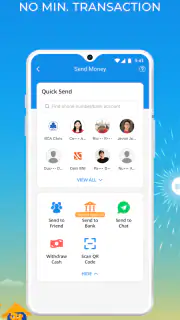
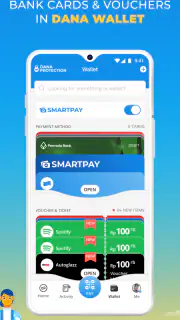
Uma das grandes vantagens do DANA é a variedade de serviços que ele oferece. Além de pagamentos e transferências, você pode usá-lo para pagar contas de serviços públicos, comprar ingressos de cinema e até mesmo pedir comida. É literalmente um canivete suíço no seu smartphone.
Outra funcionalidade bacana é a possibilidade de dividir contas. Se você já saiu com amigos e teve que fazer malabarismos para acertar os valores, vai adorar essa função. Com alguns toques, você divide a conta entre os amigos, e cada um paga sua parte diretamente no app.
Segurança
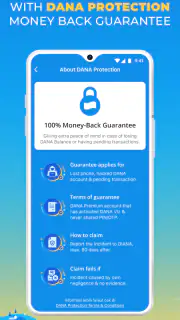
Agora, vamos falar de algo que todo mundo se preocupa: a segurança. O DANA leva isso muito a sério. O app usa tecnologia de criptografia avançada para proteger suas informações e transações. Além disso, ele permite ativar a autenticação em duas etapas, um recurso essencial para manter seus dados seguros.
Outro ponto positivo é que o DANA é regulado pelo Banco da Indonésia, o que passa uma sensação extra de segurança para os usuários. Saber que o app está em conformidade com regulamentações locais é sempre um alívio.
Experiência do Usuário
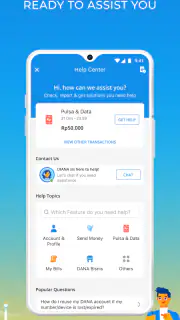
Depois de usar o DANA por algumas semanas, posso dizer que a experiência é bastante positiva. As transações são rápidas e a maioria dos pagamentos é processada instantaneamente. Além disso, o suporte ao cliente é eficiente e está sempre disponível para resolver qualquer problema que você possa enfrentar.
No entanto, como qualquer aplicativo, ele tem seus momentos de lentidão, principalmente em horários de pico. Mas, sinceramente, isso não foi um grande problema para mim. A conveniência superou qualquer pequeno contratempo que encontrei.
Conclusão
Em resumo, o DANA Indonesia Digital Wallet é um aplicativo robusto e confiável que oferece uma ampla gama de funcionalidades para facilitar sua vida financeira. Com uma interface amigável, segurança de alto nível e uma série de serviços à sua disposição, ele é uma excelente escolha para quem vive na Indonésia.
Se você está procurando uma maneira eficiente de gerenciar suas finanças diretamente do seu smartphone, vale a pena dar uma chance ao DANA. Quem sabe ele não se torne seu novo assistente financeiro pessoal?
Um teste sensato antes de depender da carteira
Eu começaria usando o DANA em uma compra cotidiana e de valor baixo, observando o caminho completo: abrir o app, escolher a operação, revisar o destinatário ou estabelecimento e confirmar. Esse primeiro teste serve para entender o ritmo da interface sem transformar uma conta importante em experiência de aprendizado. Depois, se o processo fizer sentido, dá para incorporar outros pagamentos gradualmente.
Uma boa prática é separar a decisão de pagar da decisão de controlar gastos. Antes de sair, pense em quais despesas pretende resolver com a carteira; ao terminar o dia, confira o que realmente foi pago e compare com essa intenção. Esse pequeno hábito ajuda a evitar a sensação enganosa de que pagamentos digitais “não contam” porque não houve troca de notas. A facilidade é uma qualidade, mas pode tornar compras impulsivas menos perceptíveis.
Limites práticos e alternativas
Em comparação com dinheiro em espécie, a carteira ganha em praticidade quando o pagamento pelo celular é aceito, mas depende do aparelho estar disponível e funcionando. Em comparação com um cartão tradicional, ela pode reunir outras tarefas no mesmo ambiente, embora o cartão ou o dinheiro continuem sendo uma reserva útil quando o telefone está sem bateria, sem acesso ou indisponível. Eu não sairia para uma ocasião importante contando com um único meio de pagamento.
Também não presumiria que toda transferência ou compra terá exatamente o mesmo fluxo. Para uma despesa compartilhada, por exemplo, é prudente combinar antes quem vai iniciar o pagamento e conferir se cada pessoa consegue participar da divisão pelo app. Assim, a função pode simplificar o acerto sem criar expectativas de que todos os presentes tenham a mesma configuração ou usem a carteira da mesma maneira.
Se a principal necessidade for enviar dinheiro para alguém, confirme cuidadosamente os dados do destinatário antes de concluir. Se for pagar uma conta, confira o valor e a referência exibidos na operação. São verificações básicas, mas ganham importância quando a interface torna o processo rápido: rapidez reduz passos, não elimina a responsabilidade de revisar o que está sendo autorizado.
Uma escolha ligada à rotina local
O DANA é mais convincente quando encaixa em hábitos que a pessoa já tem: pagar pelo celular, resolver despesas comuns e dividir valores com outras pessoas que também conseguem usar a carteira. Para alguém que vive na Indonésia e encontra esses usos no cotidiano, a combinação pode poupar pequenas interrupções. Para quem mora em outro país ou precisa de uma carteira que funcione em contextos muito diferentes, a conveniência pode não compensar a dependência de um ecossistema local.
Também pode não ser a melhor escolha para quem busca uma ferramenta de planejamento financeiro detalhado. Uma carteira facilita transações; não é automaticamente um método de orçamento, nem substitui o hábito de acompanhar entradas e saídas. Se esse é o objetivo principal, eu priorizaria uma solução voltada a organizar despesas e deixaria o DANA, se fizer sentido, como meio de pagamento complementar.
Meu veredito para o uso cotidiano
Minha impressão é que a maior força do aplicativo está em tornar mais natural o pagamento digital dentro da rotina indonésia, especialmente quando a pessoa aproveita mais de um tipo de transação. O lado menos conveniente é que a experiência depende de compatibilidade com o contexto e de cuidados básicos com o telefone e com cada confirmação. Por isso, eu o recomendaria como uma ferramenta prática para usuários locais, sem tratá-lo como substituto obrigatório de dinheiro, cartão ou controle financeiro.
Se você está avaliando se vale a pena experimentar, comece pelo uso que mais resolveria uma tarefa recorrente para você. Veja se o fluxo é claro, se a carteira se encaixa nos lugares e nas pessoas com quem costuma pagar e se a organização atende ao que espera. Se essas respostas forem positivas, o DANA pode ocupar um espaço útil no celular; se não forem, escolher outra forma de pagamento é uma decisão perfeitamente razoável.
Prós
- Interface intuitiva e fácil de usar.
- Integração com diversos serviços locais.
- Suporte ao cliente rápido e eficaz.
- Transações seguras e protegidas.
- Sem taxas para transferências básicas.
Contras
- Disponível apenas na Indonésia.
- Alguns recursos exigem verificação adicional.
- Limite diário para transações sem verificação.
- Pode consumir muita bateria ao usar.
- Necessário acesso à internet para funcionar.
Perguntas frequentes sobre DANA Indonesia Digital Wallet
O que é o DANA e como ele funciona?
O DANA é uma carteira digital que permite aos usuários realizar transações financeiras de forma fácil e segura. Ele oferece serviços como transferências de dinheiro, pagamentos de contas e compras online. É necessário criar uma conta, adicionar saldo e então você pode começar a usar o aplicativo para suas transações diárias.
O DANA é seguro para realizar transações financeiras?
Sim, o DANA implementa diversas medidas de segurança para proteger as informações dos usuários, incluindo criptografia de dados e autenticação de dois fatores. Além disso, o aplicativo segue normas de segurança rigorosas para garantir que suas transações sejam seguras e protegidas contra fraudes.
Quais são as taxas associadas ao uso do DANA?
O DANA oferece muitas transações gratuitas, mas algumas operações podem ter taxas associadas, como transferências para contas bancárias ou saques. As taxas podem variar e é importante verificar no aplicativo as condições específicas para cada tipo de transação antes de realizar a operação.
O DANA é compatível com todos os dispositivos móveis?
O aplicativo DANA está disponível para dispositivos Android e iOS. Contudo, é importante verificar a compatibilidade do seu dispositivo com a versão necessária do aplicativo. Certifique-se de que seu sistema operacional atende aos requisitos mínimos para garantir um desempenho adequado do aplicativo.
Como posso adicionar saldo à minha conta DANA?
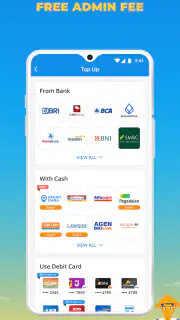
Você pode adicionar saldo à sua conta DANA por meio de transferência bancária, cartões de crédito ou débito, e até mesmo em pontos de recarga autorizados. O aplicativo fornece instruções detalhadas para cada método, facilitando a adição de fundos de maneira rápida e eficiente.