
Controle Financeiro Pessoal
Somente para AndroidFree·Avaliação dos usuários
 Análise por ViaAPK
Quando percebi que pequenas compras estavam escapando do meu controle, eu não precisava de uma planilha complicada nem de uma solução voltada para investimentos. Eu queria enxergar o caminho do dinheiro durante a semana: o que entrou, o que saiu e quais hábitos estavam apertando o orçamento. Foi nesse cenário que testei o Controle Financeiro Pessoal, um aplicativo de finanças da Aleff que coloca o registro de gastos no centro da experiência.
A proposta é simples, mas útil: transformar despesas dispersas em um histórico que eu consigo consultar antes de tomar a próxima decisão. Ele é gratuito para baixar, tem classificação livre e funciona a partir do Android 7.0. A versão atual é a 0.0.449, e a presença de compras internas entre R$ 4,49 e R$ 149,90 por item merece atenção de quem quer manter tudo sem custo.
O aplicativo aparece na categoria de finanças e já ultrapassou um milhão de instalações. A média de 4,9, baseada em cerca de dezenove mil avaliações, combina com a sensação de uma ferramenta direta para quem quer começar a acompanhar o próprio dinheiro sem transformar cada lançamento em uma tarefa cansativa.
Do primeiro gasto ao entendimento do orçamento
Antes de pensar em orçamento, eu começaria observando a rapidez com que consigo transformar uma compra recém-feita em um registro que ainda faça sentido depois. Esse primeiro contato ajuda a perceber se o hábito cabe na rotina sem depender de uma sessão longa de organização; a partir daí, fica mais fácil entender o que muda quando os lançamentos se acumulam e chega a hora de revisar o conjunto.
O ponto de partida é registrar antes que a memória distorça
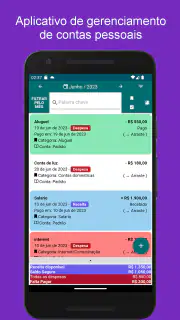
Meu primeiro cuidado foi não tentar reconstruir meses inteiros de uma vez. Comecei pelo dia atual e anotei os gastos conforme eles aconteciam. Essa escolha faz diferença porque compras pequenas são justamente as mais fáceis de esquecer: um lanche, uma corrida, uma taxa ou uma compra rápida no mercado. Quando são registradas perto do momento em que acontecem, elas deixam de depender da memória.
Eu recomendo começar com um período curto e realista. Em vez de prometer que você vai cadastrar absolutamente tudo para sempre, vale observar uma semana comum. O objetivo inicial não é produzir um orçamento perfeito, mas descobrir quais despesas se repetem e quais aparecem sem planejamento. Depois, fica mais fácil decidir que tipo de controle faz sentido para a sua rotina.
Esse fluxo favorece quem prefere digitar os próprios lançamentos. Para mim, a vantagem está na consciência criada pelo ato de registrar: eu penso duas vezes sobre uma compra quando sei que ela vai aparecer no histórico. Em compensação, quem espera integração automática com banco, cartão ou carteira digital pode achar esse processo manual mais trabalhoso do que gostaria.
Notícias que valem seu tempo
Matchington Mansion mostra que combinar peças já não basta
Geometry Dash Lite: um desafio que a comunidade transforma em espetáculo
Por Que Asphalt Legends - Corrida Domina o Cenário Mobile
WEBTOON: Transformando a Leitura de Quadrinhos no Mundo Digital
Messenger: A Influência da Meta no Ecossistema de Comunicação
School Party Craft: Aventuras e Criatividade Sem Limites
MEU TIM: Transformando a Conexão com Sua Operadora
Ludo Club: Jogo Divertido - A Revolução dos Tabuleiros Digitais
Por que Magalu: loja e compras online é o App de Compras Ideal
Desvende o Potencial do Football League 2025: Estratégias Avançadas
Meu SUS Digital: Revolução com Atualizações de Android e iOS
Discord - Converse e Jogue: A Revolução na Comunicação Digital
Como eu organizo as entradas sem perder o contexto
Uma despesa isolada raramente explica um problema financeiro. O valor só ganha significado quando eu consigo relacioná-lo ao motivo da compra e ao momento do mês. Por isso, ao lançar algo, tento usar uma descrição que eu reconheceria depois, em vez de escrever apenas “compra”. Essa pequena disciplina evita que o histórico vire uma sequência de números difíceis de interpretar.
Também separo mentalmente gastos recorrentes de acontecimentos excepcionais. Uma conta que aparece todo mês deve ser analisada de maneira diferente de um presente ou de uma manutenção inesperada. Mesmo quando o aplicativo serve apenas como registro, essa distinção melhora a leitura e evita que eu corte uma despesa necessária por causa de um evento que não vai se repetir.
O melhor uso que encontrei é tratar o aplicativo como um diário financeiro objetivo. Não registro para me culpar, mas para criar uma base de decisão. Se o dinheiro termina antes do fim do mês, o histórico ajuda a localizar o momento em que o orçamento começou a sair do rumo. Sem esse registro, a sensação costuma ser apenas “gastei demais”, uma conclusão verdadeira, porém pouco prática.
Um cenário cotidiano em que o controle realmente ajuda
Imagine uma pessoa que recebe no começo do mês e paga as contas principais nos primeiros dias. Depois, ela usa o cartão ou dinheiro para alimentação, transporte e pequenas compras. Na metade do período, percebe que ainda tem compromissos pela frente, mas já não sabe quanto pode gastar por dia. O aplicativo não resolve a falta de dinheiro sozinho, porém oferece um ponto de partida concreto: consultar o que já saiu e comparar com o que ainda precisa ser preservado.
Eu usaria o Controle Financeiro Pessoal nesse cenário em dois momentos. Primeiro, lançaria cada saída durante alguns dias, sem tentar modificar o comportamento. Depois, revisaria o conjunto e procuraria repetições. Talvez o problema não esteja em uma compra grande, mas na soma de várias decisões pequenas. Essa percepção é mais útil do que simplesmente cortar uma despesa aleatória.
O mesmo processo funciona para quem divide a renda entre objetivos. Uma pessoa pode acompanhar quanto costuma gastar antes de reservar dinheiro para uma viagem, uma emergência ou uma compra planejada. O aplicativo não substitui uma estratégia financeira completa, mas ajuda a construir o hábito que vem antes dela: saber para onde o dinheiro está indo.
O handoff entre registrar, revisar e agir
O momento mais importante não é o cadastro do gasto, e sim a passagem do registro para a decisão. Eu costumo fazer essa revisão em um horário calmo, longe do impulso da compra. A pergunta deixa de ser “quanto eu gastei?” e passa a ser “qual comportamento aparece aqui e o que posso ajustar no próximo ciclo?”.
Esse handoff também reduz um erro comum: abandonar o controle porque um dia ficou incompleto. Se eu esqueço uma despesa, prefiro continuar registrando as próximas e corrigir o histórico quando lembrar, em vez de considerar todo o acompanhamento perdido. Um sistema útil precisa tolerar imperfeições, especialmente para quem está criando o hábito agora.
Para uma família ou casal, a transição é mais delicada. O aplicativo pode servir como referência para uma conversa, mas o resultado depende de todos registrarem os gastos de forma consistente. Se apenas uma pessoa alimenta o controle, o histórico pode parecer preciso e ainda assim deixar de fora uma parte importante da realidade. Nesse caso, uma planilha compartilhada ou uma ferramenta com colaboração nativa pode ser mais adequada.
O que eu consigo concluir depois de alguns ciclos
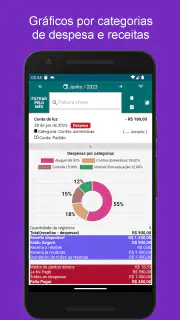
Com registros suficientes, a utilidade deixa de ser apenas lembrar despesas. Eu consigo identificar dias mais caros, compras que se repetem e momentos em que começo a gastar sem planejamento. Essa visão muda a conversa com o próprio orçamento: em vez de reagir ao saldo baixo, passo a procurar antecipadamente os pontos de pressão.
Um insight que considero especialmente valioso é comparar a intenção com o comportamento. Eu posso imaginar que o maior gasto está em uma categoria, mas o histórico pode mostrar outra coisa. Às vezes, o problema é a frequência; em outras, é a falta de uma reserva para despesas irregulares. O aplicativo funciona bem como instrumento para confrontar essa impressão com os próprios lançamentos.
Outro uso interessante é preparar uma decisão antes de ela acontecer. Antes de assumir uma nova assinatura, fazer uma compra parcelada ou aceitar um compromisso mensal, eu revisaria os gastos recorrentes já registrados. A pergunta prática seria: essa nova saída cabe sem depender de um mês perfeito? Se a resposta exigir que nenhuma emergência aconteça, provavelmente o orçamento já está apertado demais.
Também vejo valor para quem tem renda variável. Nesse caso, um mês muito bom pode criar uma falsa sensação de folga. Observar períodos diferentes ajuda a evitar que a pessoa trate a melhor entrada como padrão. O controle não prevê o futuro, mas torna mais visível a diferença entre uma renda excepcional e uma rotina sustentável.
Onde a experiência perde força
A principal fricção é a dependência da constância. Nenhum aplicativo de controle consegue produzir uma visão confiável se os lançamentos são esquecidos, atrasados ou feitos de maneira diferente a cada vez. Para quem quer abrir a ferramenta apenas quando surge um problema, o benefício será menor. O resultado aparece quando o registro vira parte da rotina, ainda que em poucos minutos.
Também não considero esta a escolha ideal para quem procura uma central financeira completa. Se a sua prioridade é acompanhar investimentos, consolidar várias instituições automaticamente, dividir despesas em tempo real com outras pessoas ou receber uma análise avançada de crédito, você provavelmente deve procurar uma solução especializada nessas tarefas. Aqui, o foco é mais próximo de um controle pessoal direto do que de uma plataforma financeira abrangente.
As compras internas também podem causar dúvida para quem baixou o aplicativo esperando uma experiência totalmente sem custo. Como o app é gratuito, eu começaria usando o que está disponível sem pagar e só consideraria qualquer item adicional depois de entender claramente sua utilidade. Não vejo motivo para assumir uma despesa antes de saber se ela resolve uma necessidade real da minha rotina.
Outro ponto é que simplicidade tem dois lados. Ela facilita a entrada para iniciantes, mas pode parecer limitada para usuários que gostam de personalizar cada detalhe do orçamento. Quem já trabalha com categorias muito específicas, projeções detalhadas ou relatórios complexos talvez prefira uma planilha bem montada ou um gerenciador mais robusto. A vantagem do Controle Financeiro Pessoal está justamente em não exigir esse nível de estrutura para começar.
Para quem eu recomendaria e para quem não recomendaria
Eu recomendaria o aplicativo para quem frequentemente se pergunta onde o dinheiro desapareceu, para estudantes começando a cuidar da própria renda, para trabalhadores que querem acompanhar despesas do dia a dia e para pessoas que preferem inserir os dados manualmente. Ele também pode ser uma boa porta de entrada para quem abandonou planilhas por achar que davam mais trabalho do que resultado.
Eu teria mais cautela ao indicá-lo para empresas, famílias que precisam de colaboração constante ou usuários que desejam automatizar todas as movimentações bancárias. Nesses casos, o fluxo manual pode criar um ponto de falha entre a compra e o registro. Uma ferramenta diferente será melhor quando a prioridade for integração, compartilhamento ou análise financeira avançada, não apenas clareza sobre os gastos pessoais.
Para aproveitar melhor a proposta, eu começaria com uma regra simples: registrar no mesmo dia, revisar em um intervalo fixo e tomar uma decisão pequena por ciclo. Essa decisão pode ser reduzir uma compra repetida, reservar um valor antes de gastar ou apenas manter uma despesa sob observação. Metas grandes demais costumam quebrar o hábito; ajustes pequenos tornam o histórico útil.
Minha avaliação depois de usar o fluxo completo
O Controle Financeiro Pessoal, desenvolvido pela Aleff, me parece mais valioso como ferramenta de consciência do que como sistema financeiro completo. Ele ajuda a transformar uma sensação vaga de desorganização em uma sequência observável de entradas e saídas. Quando eu registro, reviso e ajo, o aplicativo cumpre bem seu papel; quando espero automação ou respostas prontas, suas limitações aparecem.
O fato de ser gratuito facilita o primeiro teste, e a classificação livre torna o acesso simples para diferentes públicos. A nota média de 4,9 e a marca de mais de um milhão de instalações mostram que ele encontrou um público amplo, mas eu não usaria essa popularidade como substituto para avaliar meu próprio fluxo de trabalho. A pergunta certa é se você aceita manter os lançamentos atualizados.
Minha recomendação final é começar sem complicar: use-o durante uma semana normal, registre as despesas com descrições que façam sentido para você e faça uma revisão honesta antes de mudar qualquer hábito. Se o histórico ajudar a tomar decisões mais claras, continue. Se o preenchimento manual já for um obstáculo insuperável, uma alternativa automatizada será mais conveniente. Para quem quer dar o primeiro passo no controle de gastos pessoais, porém, ele oferece uma maneira acessível de sair do “acho que estou gastando demais” e chegar a uma visão mais concreta da própria rotina.
Prós
- Interface simples
- adequada para quem está começando a organizar as finanças.
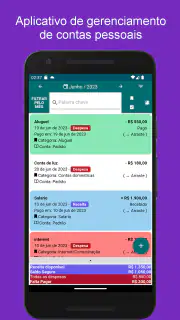
- Permite acompanhar receitas e despesas em um único lugar.
- Ajuda a identificar hábitos de consumo ao longo do mês.
- Pode facilitar o planejamento de metas financeiras pessoais.
- O registro frequente incentiva maior controle sobre o orçamento.
Contras
- A versão gratuita pode limitar recursos ou quantidade de lançamentos.
- Exige disciplina para manter os dados atualizados corretamente.
- Algumas funções podem depender de conexão com a internet.
- Pode faltar integração com determinados bancos ou carteiras digitais.
- Usuários avançados podem sentir falta de relatórios mais detalhados.
Perguntas frequentes sobre Controle Financeiro Pessoal
O que é o Controle Financeiro Pessoal e para quem ele é indicado?
O Controle Financeiro Pessoal é um aplicativo voltado para organizar receitas, despesas, contas e metas financeiras em um só lugar. Durante a avaliação, ele se mostrou útil tanto para quem está começando a controlar o orçamento quanto para usuários que desejam acompanhar melhor os gastos do dia a dia. A proposta é facilitar a visualização da vida financeira e ajudar na tomada de decisões mais conscientes.
Quais recursos o aplicativo Controle Financeiro Pessoal oferece?
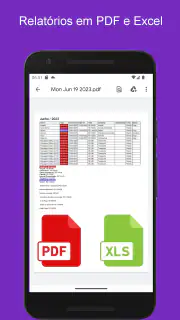
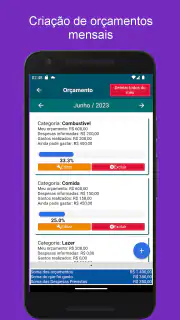
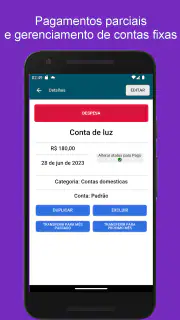
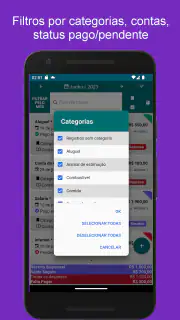
O aplicativo permite registrar entradas e saídas de dinheiro, categorizar despesas, acompanhar contas recorrentes e consultar o histórico financeiro. Dependendo da versão instalada, também pode oferecer gráficos, relatórios, filtros por período e ferramentas para definir limites ou objetivos de economia. Esses recursos ajudam a identificar hábitos de consumo, descobrir onde o dinheiro está sendo gasto e planejar melhor os próximos meses.
É possível usar o Controle Financeiro Pessoal sem conexão com a internet?
Em geral, funções básicas de registro e consulta podem continuar disponíveis mesmo quando o aparelho está sem internet, especialmente quando os dados ficam armazenados localmente. No entanto, recursos como sincronização, backup, login, anúncios ou integração com outros serviços podem exigir conexão. Antes de depender do aplicativo para controlar informações importantes, é recomendável verificar nas configurações como os dados são salvos e sincronizados.
Meus dados financeiros ficam seguros no Controle Financeiro Pessoal?
Como o aplicativo pode armazenar informações sensíveis sobre renda, contas e hábitos de consumo, é importante conferir a política de privacidade, as permissões solicitadas e a existência de recursos como senha, PIN ou biometria. Evite inserir dados bancários completos, senhas de banco ou informações que não sejam necessárias. Também vale realizar backups quando disponíveis e manter o sistema operacional e o aplicativo atualizados.
O Controle Financeiro Pessoal é gratuito ou possui compras dentro do aplicativo?
A disponibilidade de recursos gratuitos pode variar conforme a versão para Android ou iOS. Normalmente, o usuário consegue realizar controles básicos sem pagar, enquanto ferramentas avançadas, remoção de anúncios, relatórios adicionais ou sincronização podem estar vinculadas a uma assinatura ou compra única. Antes de confirmar qualquer pagamento, confira a descrição na loja, o período de teste, o valor cobrado e as condições de cancelamento.