
Crédito Popular
Somente para AndroidFree·Avaliação dos usuários
 Análise por ViaAPK
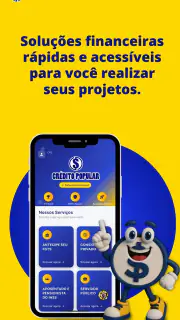
Quando uma despesa inesperada aparece, a parte mais difícil nem sempre é encontrar crédito, mas entender qual modalidade combina de verdade com a própria renda. Foi com esse olhar que testei o Crédito Popular, um aplicativo de finanças desenvolvido pela Crédito Popular que reúne caminhos como consignado para trabalhadores com carteira assinada, antecipação do FGTS e consignado para beneficiários do INSS. Minha impressão é que ele funciona melhor como uma porta de entrada para comparar possibilidades do que como uma resposta automática para qualquer situação.
O app é gratuito, tem classificação livre e pode ser instalado em aparelhos com Android a partir da versão 6.0. Ele chegou às lojas em 29 de julho de 2024 e aparece na versão 2.0.130. A presença de mais de 500 mil instalações mostra que já alcançou um público considerável, embora a média de 3,8 estrelas, formada por cerca de 1 mil avaliações, indique uma experiência que merece ser analisada com calma, sem confiar apenas na promessa de facilidade.
O que eu avaliei antes de decidir se vale a pena
Em um aplicativo de crédito, eu não começo pela pergunta “quanto posso conseguir?”. A primeira pergunta é “qual será o custo total e de onde virá o desconto?”. Essa mudança de foco é importante porque o mesmo usuário pode se encaixar em uma modalidade consignada, em uma antecipação de saldo trabalhista ou em uma alternativa tradicional, mas as consequências para o orçamento são diferentes.
O Crédito Popular tenta organizar essa escolha em um ambiente único. Em vez de procurar separadamente por consignado CLT, opções ligadas ao INSS e antecipação do FGTS, o usuário encontra essas categorias associadas ao mesmo serviço. Essa concentração é útil para quem ainda não sabe qual caminho faz sentido, principalmente quando a urgência faz a pessoa pesquisar de maneira apressada.
Na minha avaliação, os critérios decisivos são simples, mas precisam ser tratados na ordem correta: elegibilidade, valor líquido recebido, custo total, prazo, forma de pagamento e impacto sobre a renda futura. A tela mais atraente não substitui essa conferência. Um crédito que parece conveniente pode comprometer parcelas de meses seguintes ou reduzir um recurso que o usuário contava utilizar em outra ocasião.
Também considero importante separar simulação de contratação. Uma simulação serve para compreender possibilidades; ela não deve ser interpretada como dinheiro garantido. Antes de confirmar qualquer operação, eu revisaria todos os campos apresentados, verificaria se os dados pessoais estão corretos e salvaria as condições exibidas para poder compará-las com calma.
Como eu usaria o app sem transformar urgência em dívida
Eu começaria identificando meu vínculo financeiro. Se sou trabalhador com carteira assinada, olharia primeiro a alternativa correspondente ao consignado CLT. Se recebo benefício do INSS, analisaria a opção própria dessa situação. Já a antecipação do FGTS exige uma lógica diferente, pois o pagamento não se comporta como uma parcela convencional retirada diretamente do orçamento mensal.
Notícias que valem seu tempo
Matchington Mansion mostra que combinar peças já não basta
Geometry Dash Lite: um desafio que a comunidade transforma em espetáculo
Por Que Asphalt Legends - Corrida Domina o Cenário Mobile
WEBTOON: Transformando a Leitura de Quadrinhos no Mundo Digital
Messenger: A Influência da Meta no Ecossistema de Comunicação
School Party Craft: Aventuras e Criatividade Sem Limites
MEU TIM: Transformando a Conexão com Sua Operadora
Ludo Club: Jogo Divertido - A Revolução dos Tabuleiros Digitais
Por que Magalu: loja e compras online é o App de Compras Ideal
Desvende o Potencial do Football League 2025: Estratégias Avançadas
Meu SUS Digital: Revolução com Atualizações de Android e iOS
Discord - Converse e Jogue: A Revolução na Comunicação Digital
Depois, eu anotaria quatro informações de cada proposta: quanto entra efetivamente na conta, quanto será pago ao final, em quantos períodos a obrigação se estende e qual fonte será usada para quitar o compromisso. Esse pequeno roteiro evita que a comparação fique presa ao valor da parcela. Uma prestação menor pode parecer confortável apenas porque foi distribuída por mais tempo.
Um uso realista seria o de uma pessoa que precisa substituir um eletrodoméstico essencial e recebe salário mensal. Ela poderia consultar a modalidade compatível, simular o valor necessário e comparar a prestação com as despesas fixas. Se a parcela consumir o dinheiro reservado para alimentação, transporte ou aluguel, a melhor decisão talvez seja reduzir o valor solicitado, adiar a compra ou buscar uma alternativa que não comprometa a folha.
Outro cenário envolve alguém que pretende antecipar o FGTS para resolver uma conta imediata. Nesse caso, eu trataria o saldo futuro como um recurso já comprometido. A solução pode aliviar o presente, mas também diminui a disponibilidade de uma reserva que poderia ser importante em uma mudança de emprego ou emergência. O benefício da rapidez precisa ser colocado ao lado desse custo de oportunidade.
Onde a proposta se mostra mais conveniente
O ponto mais forte do Crédito Popular é a organização por perfis de crédito que normalmente aparecem espalhados em buscas diferentes. Para quem não domina termos financeiros, encontrar consignado CLT, antecipação do FGTS e consignado INSS no mesmo contexto reduz o trabalho inicial de descobrir por onde começar.
Eu também vejo valor na possibilidade de usar o aplicativo como uma ferramenta de triagem. Ele pode ajudar o usuário a entender qual modalidade está relacionada à sua realidade antes de conversar com uma instituição ou tomar uma decisão. Essa etapa é especialmente útil para quem costuma confundir crédito consignado com empréstimo pessoal ou imagina que qualquer trabalhador pode acessar as mesmas condições.
O fato de ser gratuito facilita esse primeiro contato. Não é preciso assumir um custo apenas para conhecer a proposta do serviço. Ainda assim, “gratuito” descreve o acesso ao aplicativo, não necessariamente o custo financeiro de uma operação contratada por meio dele. Essa distinção é essencial e deveria permanecer na cabeça do usuário durante toda a análise.
Na prática, eu recomendaria o app a quem precisa de uma visão inicial e já sabe em qual grupo provavelmente se encaixa. Um beneficiário do INSS pode ir direto ao tema relevante; um trabalhador CLT pode concentrar a pesquisa no consignado relacionado ao emprego; e alguém que considera usar o FGTS consegue avaliar essa possibilidade sem misturá-la imediatamente com um empréstimo pessoal comum.
Há ainda uma vantagem comportamental: ao apresentar alternativas diferentes, o app pode impedir que a primeira oferta encontrada seja aceita por impulso. Isso só acontece, porém, se o usuário realmente comparar as opções e não tocar na primeira proposta disponível. A ferramenta favorece a comparação, mas a disciplina continua sendo responsabilidade de quem contrata.
Detalhes que eu conferiria antes de avançar
O primeiro cuidado é confirmar a origem e a finalidade de cada desconto. Em modalidades consignadas, a parcela pode afetar diretamente a renda recebida. Por isso, eu verificaria se o valor projetado cabe no orçamento mesmo em um mês mais apertado, com despesas médicas, transporte extra ou contas sazonais.
O segundo é observar o valor líquido. Tarifas, encargos ou diferenças entre o valor solicitado e o valor liberado podem mudar completamente a utilidade da operação. Se eu preciso de uma quantia específica para quitar uma conta, não aceitaria uma proposta sem saber exatamente quanto estará disponível depois de todos os abatimentos aplicáveis.
O terceiro é guardar o resumo da contratação. Eu faria capturas das telas importantes ou anotaria as condições mostradas antes da confirmação, especialmente prazo, parcelas e total. Isso não transforma a oferta em melhor, mas ajuda a evitar confusão quando o usuário compara o app com uma agência, um canal oficial ou outra modalidade.
Um quarto ponto, menos óbvio, é simular apenas o valor necessário. Pedir uma quantia maior “para sobrar” costuma aumentar o compromisso sem resolver um problema real. Se a necessidade é pagar uma conta específica, eu usaria esse valor como limite e trataria qualquer quantia adicional como uma nova dívida, não como uma vantagem.
Quando outra alternativa pode ser mais adequada
Apesar de reunir opções relevantes, o Crédito Popular não substitui todas as formas de crédito. Se o usuário já tem relacionamento com um banco e consegue visualizar claramente o custo total de uma linha disponível em seu próprio aplicativo, essa alternativa pode ser mais conveniente. Ter histórico, atendimento conhecido e documentos já cadastrados pode reduzir a fricção da comparação.
Para uma necessidade pequena e de curtíssimo prazo, talvez seja melhor reorganizar o orçamento, negociar diretamente a conta ou usar uma reserva existente. Contratar uma operação de crédito apenas porque a solicitação parece simples pode transformar uma dificuldade pontual em uma obrigação prolongada.
Também vejo uma situação em que o app não seria minha primeira escolha: quando a pessoa não sabe explicar como pretende pagar. Se a renda está instável, se já existem parcelas atrasadas ou se o crédito serviria apenas para cobrir outras dívidas, eu pararia antes da contratação. Nesse cenário, conversar com um serviço de orientação financeira ou negociar com os credores pode ser mais prudente do que adicionar uma nova prestação.
A comparação com o empréstimo pessoal tradicional também precisa ser justa. O consignado pode parecer mais acessível por estar ligado à renda ou ao benefício, enquanto o empréstimo pessoal costuma ser avaliado de outra maneira. Não existe uma modalidade universalmente melhor. A escolha depende do custo apresentado, da segurança da renda e da importância de manter parte do orçamento livre.
Já a antecipação do FGTS não deve ser comparada apenas pela velocidade. Ela envolve um recurso futuro e, portanto, pode fazer sentido para uma despesa realmente necessária, mas ser uma escolha ruim para consumo não essencial. Eu seria mais conservador nessa modalidade do que seria ao comparar duas formas de parcelamento de uma compra planejada.
Outra pergunta prática é se vale a pena trocar uma dívida atual por uma proposta encontrada no aplicativo. Eu só consideraria essa troca depois de calcular o saldo para quitar o contrato antigo, eventuais custos de encerramento e o total da nova operação. Uma parcela menor não prova que houve economia; o prazo maior pode esconder um desembolso final mais alto.
O que muda depois da instalação
A instalação é apenas o começo. O custo de mudar de uma pesquisa informal para uma contratação digital é baixo em termos de tempo, mas a decisão financeira pode durar muito mais. Por isso, eu não instalaria o app já decidido a contratar. Usaria primeiro para entender as categorias, separar o que se aplica ao meu perfil e montar uma comparação fora da tela.
Também manteria os dados pessoais sob controle. Em qualquer serviço financeiro, eu conferiria cuidadosamente o destinatário das informações, evitaria compartilhar códigos de acesso e não seguiria instruções recebidas por mensagens suspeitas. A praticidade do aplicativo não elimina os cuidados básicos contra fraude.
Para quem tem pouca familiaridade com crédito, o maior ganho pode estar em aprender a fazer perguntas melhores. Quanto receberei de fato? Qual será o total pago? Qual renda ou saldo será afetado? O que acontece se minha situação mudar? Mesmo que algumas respostas dependam da proposta individual, chegar preparado a essa etapa torna a decisão muito mais segura.
Eu também evitaria comparar apenas a nota da loja. A média de 3,8 estrelas é um sinal intermediário: não sugere uma experiência perfeita, mas tampouco invalida o serviço. Avaliações de usuários podem refletir problemas de acesso, expectativa sobre aprovação ou dificuldades específicas de contratação. Para decidir, eu daria mais peso à clareza da proposta que aparece para o meu perfil do que à nota isolada.
Minha recomendação para cada tipo de usuário
Para trabalhadores CLT que querem investigar uma opção de crédito vinculada ao emprego, eu considero o Crédito Popular uma alternativa inicial interessante. Ele pode economizar tempo na fase de descoberta e ajudar a separar esse caminho de um empréstimo pessoal. Minha recomendação seria usar a simulação como comparação, sem aceitar a primeira condição apresentada.
Para beneficiários do INSS, a presença de uma categoria específica torna o app relevante, sobretudo quando a pessoa deseja entender o consignado sem fazer buscas dispersas. Eu reforçaria, porém, a necessidade de proteger a renda mensal: a parcela precisa continuar suportável depois de remédios, moradia e despesas recorrentes, não apenas no dia em que o dinheiro é liberado.
Para quem pensa em antecipar o FGTS, eu recomendaria mais cautela. O recurso pode resolver uma urgência, mas não é renda mensal adicional. Antes de seguir, eu perguntaria se a despesa é essencial, se existe uma reserva alternativa e se o benefício imediato compensa abrir mão de parte do saldo futuro.
Eu não indicaria o app como primeira opção para quem busca apenas dinheiro rápido, não sabe o custo total ou já está sobrecarregado por dívidas. Nesses casos, a facilidade de encontrar uma possibilidade pode ser justamente o risco: o usuário pode contratar antes de entender a consequência.
Veredito: bom ponto de partida, não atalho para decidir
Minha opinião final é positiva, mas cuidadosa. O Crédito Popular cumpre bem o papel de reunir caminhos de crédito ligados ao perfil do usuário e pode ser útil para quem precisa organizar a pesquisa entre consignado CLT, antecipação do FGTS e consignado INSS. O acesso gratuito e a classificação livre tornam a entrada simples, e a adoção por mais de 500 mil pessoas mostra que a proposta despertou interesse.
Ao mesmo tempo, eu não trataria o aplicativo como consultor financeiro automático. A nota média de 3,8 estrelas lembra que a experiência pode variar, e nenhuma interface substitui a leitura do custo total, a conferência dos dados e uma análise honesta do orçamento. O app ajuda a encontrar uma porta; quem precisa decidir se deve atravessá-la é o usuário.
Eu recomendaria instalar para comparar, não para contratar por impulso. Se você pertence claramente a um dos públicos atendidos e precisa estudar uma possibilidade de crédito, ele merece entrar na sua pesquisa. Se a prioridade é reduzir dívidas, preservar renda ou evitar comprometer um saldo futuro, talvez a melhor decisão seja usar as informações encontradas como referência e escolher uma alternativa mais conservadora.
No fim, o valor do Crédito Popular está menos na promessa de resolver qualquer emergência e mais na chance de colocar modalidades diferentes lado a lado. Usado com calma, ele pode tornar a busca mais organizada. Usado apenas pela pressa, pode facilitar uma escolha que o orçamento não consegue sustentar.
Prós
- Solicitação de crédito feita diretamente pelo celular
- sem necessidade de ir a uma agência.
- Interface simples
- adequada para usuários com pouca experiência em aplicativos financeiros.
- Permite consultar as condições da oferta antes de decidir pela contratação.
- Pode facilitar o acesso a crédito para pessoas sem relacionamento bancário tradicional.
- Processo digital reduz o uso de documentos impressos e deslocamentos.
Contras
- A aprovação não é garantida e depende da análise do perfil financeiro do solicitante.
- As taxas podem variar conforme o cliente e resultar em um custo total elevado.
- É necessário conferir cuidadosamente as permissões e a política de privacidade do app.
- O suporte pode não resolver imediatamente dúvidas sobre cobrança ou contratação.
- Atrasos no pagamento podem gerar juros
- multas e impacto negativo no histórico de crédito.
Perguntas frequentes sobre Crédito Popular
O que é o aplicativo Crédito Popular e para que ele serve?
O Crédito Popular é uma plataforma voltada à consulta de opções de crédito, empréstimos ou serviços financeiros, dependendo da instituição responsável pelo aplicativo. Durante a utilização, o usuário pode encontrar informações sobre propostas, condições, simulações e formas de contato. É importante verificar no próprio app quais produtos estão disponíveis para o seu perfil e região antes de iniciar qualquer solicitação.
O Crédito Popular é confiável e seguro para informar meus dados?
Antes de fornecer CPF, documentos, dados bancários ou informações de renda, confira se o aplicativo foi baixado de uma loja oficial, quem é a empresa responsável e quais permissões são solicitadas. Leia a política de privacidade e procure canais de atendimento verificáveis. O app pode atuar como intermediário, portanto a aprovação ou contratação deve ser confirmada diretamente com a instituição financeira envolvida.
Posso conseguir um empréstimo imediatamente pelo Crédito Popular?
O aplicativo não deve ser interpretado como garantia de aprovação imediata. A análise normalmente depende de fatores como renda, histórico financeiro, documentos, score de crédito e regras da instituição parceira. Mesmo que uma simulação apresente determinado valor, a proposta final pode mudar após a avaliação. Leia cuidadosamente taxas, prazo, valor total e condições antes de aceitar qualquer contrato.
O Crédito Popular cobra taxas para simular ou liberar o crédito?
As condições podem variar conforme o produto e a empresa que oferece o crédito. Verifique se existe tarifa de cadastro, juros, seguro, custos administrativos ou outras cobranças descritas na proposta. Desconfie de pedidos de pagamento antecipado para liberar empréstimo, especialmente por transferência ou Pix, pois essa prática é frequentemente associada a golpes. Nunca confirme uma contratação sem entender o custo total.
Quais cuidados devo ter antes de baixar e usar o Crédito Popular?
Baixe o aplicativo somente por fontes oficiais e confira avaliações recentes, nome do desenvolvedor, data de atualização e permissões exigidas. Evite versões modificadas ou links recebidos por mensagens. Depois da instalação, use uma senha segura, não compartilhe códigos de confirmação e mantenha o sistema atualizado. Também é recomendável comparar a proposta com outras instituições antes de contratar qualquer crédito.