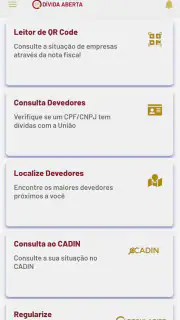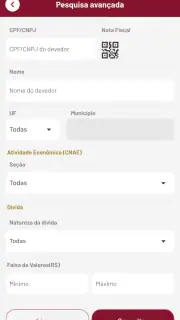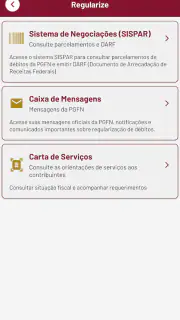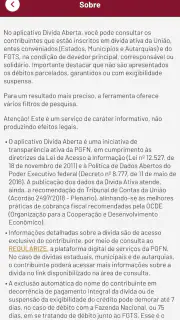

Dívida Aberta
Somente para AndroidFree·Avaliação dos usuários
 Análise por ViaAPK
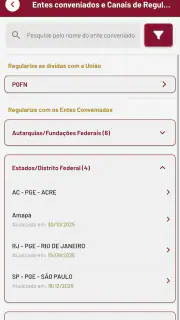
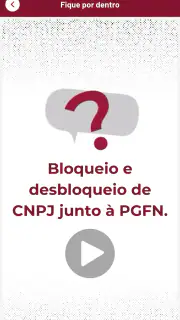
Eu vejo o Dívida Aberta como uma ferramenta pública bastante específica: ele transforma a consulta de débitos inscritos em um ponto de partida para quem quer entender melhor pendências ligadas à União e ao FGTS. Não é um aplicativo social para conversar, publicar conteúdo ou acompanhar amigos. Na prática, ele pertence à categoria de aplicativos sociais porque aproxima o cidadão de uma informação de interesse coletivo e de um serviço da administração pública.
Minha impressão geral é positiva, principalmente para quem precisa fazer uma verificação rápida antes de uma negociação, de uma contratação ou de uma decisão financeira. O aplicativo é gratuito, tem classificação livre e foi desenvolvido por Serviços e Informações do Brasil. A proposta é direta, mas o valor real aparece quando a consulta entra em uma rotina: em vez de deixar uma dúvida sobre uma empresa, pessoa ou débito para depois, eu consigo usar o celular como uma primeira etapa de conferência.
Como eu usaria o Dívida Aberta no dia a dia
O fluxo básico é simples de entender. Eu abriria o aplicativo com uma pergunta concreta em mente, faria a busca disponível e trataria o resultado como uma fonte inicial de informação, não como uma sentença definitiva sobre alguém. Essa diferença é importante. Encontrar um registro merece atenção, mas não substitui a leitura cuidadosa dos detalhes nem o contato com os canais oficiais quando a situação exigir confirmação.
Um cenário comum seria o de uma pequena empresa prestes a contratar um fornecedor. Antes de assinar, eu faria uma consulta para conhecer melhor a situação fiscal relacionada à União e ao FGTS. Isso não decidiria sozinho a contratação, mas ajudaria a formular perguntas, avaliar riscos e pedir documentos complementares. Para uma pessoa física, o uso pode ser semelhante: consultar uma situação própria, entender se existe uma pendência que precisa ser investigada e organizar os próximos passos com mais clareza.
Também considero útil o uso em conversas familiares. Se alguém recebe uma cobrança ou descobre uma possível dívida, o aplicativo pode ajudar a separar uma preocupação genérica de uma informação verificável. Eu evitaria, porém, fazer consultas impulsivas sobre terceiros ou tirar conclusões com base em um resultado isolado. A ferramenta serve melhor para orientar uma investigação responsável do que para rotular pessoas e empresas.
Um hábito que faz diferença é anotar o contexto da consulta. Eu registraria quem foi pesquisado, por qual motivo e em que momento, especialmente se a informação tiver relação com uma negociação. Isso evita misturar resultados diferentes e ajuda a comparar o que foi encontrado com documentos, contratos e conversas posteriores. O aplicativo não precisa ser usado todos os dias para ser útil; ele funciona melhor quando aparece no ponto certo de um processo de decisão.
Outro cuidado é conferir exatamente os dados inseridos. Uma busca feita com identificação incorreta pode levar a um resultado que não corresponde ao alvo da consulta. Antes de interpretar qualquer tela, eu revisaria nomes, documentos e filtros disponíveis. Essa etapa parece banal, mas é uma das formas mais simples de evitar uma conclusão errada.
Notícias que valem seu tempo
Matchington Mansion mostra que combinar peças já não basta
Geometry Dash Lite: um desafio que a comunidade transforma em espetáculo
Por Que Asphalt Legends - Corrida Domina o Cenário Mobile
WEBTOON: Transformando a Leitura de Quadrinhos no Mundo Digital
Messenger: A Influência da Meta no Ecossistema de Comunicação
School Party Craft: Aventuras e Criatividade Sem Limites
MEU TIM: Transformando a Conexão com Sua Operadora
Ludo Club: Jogo Divertido - A Revolução dos Tabuleiros Digitais
Por que Magalu: loja e compras online é o App de Compras Ideal
Desvende o Potencial do Football League 2025: Estratégias Avançadas
Meu SUS Digital: Revolução com Atualizações de Android e iOS
Discord - Converse e Jogue: A Revolução na Comunicação Digital
O que vale conferir antes de começar
Eu começaria verificando se o aparelho atende ao requisito mínimo de sistema, que é Android 8.0. Para quem usa uma versão compatível, a instalação não exige pagamento: o aplicativo é gratuito. A versão atual é a 5.0.0, portanto eu manteria o app atualizado quando houver uma atualização disponível na loja, principalmente para reduzir problemas de compatibilidade e aproveitar correções.
A classificação livre também torna o aplicativo acessível a diferentes perfis de usuário. Ainda assim, acessibilidade não significa que qualquer resultado possa ser interpretado sem cuidado. Informações sobre dívidas podem ter consequências práticas e reputacionais, então eu evitaria compartilhar capturas de tela fora do contexto ou encaminhar um resultado sem explicar o que foi consultado.
O nome curto exibido na loja é Dívida Aberta, enquanto a descrição destaca a recuperação de créditos da União e do FGTS. Eu usaria essa descrição como orientação de escopo: o aplicativo é voltado a esse universo específico, não a uma consulta completa de todas as obrigações financeiras existentes no Brasil. Se a minha dúvida fosse sobre cartão, financiamento, imposto estadual, conta de consumo ou restrição de crédito em bureaus privados, eu procuraria o canal apropriado em vez de esperar que este aplicativo resolvesse tudo.
Configurações e escolhas que merecem atenção
Mesmo sem transformar o uso em um processo complicado, eu prestaria atenção às opções apresentadas durante a consulta. Filtros, campos de identificação e critérios de pesquisa não são detalhes decorativos: eles determinam o que será encontrado e como o resultado deve ser lido. Minha recomendação é começar com uma busca ampla apenas quando eu ainda estiver explorando o caso; depois, repetir a consulta com os dados mais precisos disponíveis.
Eu também evitaria preencher campos com pressa em uma tela pequena. Em um celular, é fácil trocar um número, deixar um caractere passar ou selecionar uma opção inadequada. Para uma consulta importante, revisar a entrada antes de confirmar é mais eficiente do que tentar entender depois por que o resultado parece estranho.
Há uma distinção prática entre consultar uma informação e agir sobre ela. O aplicativo pode ajudar a localizar e compreender um registro, mas uma negociação, regularização ou contestação pode exigir outro canal e documentação própria. Por isso, eu usaria o resultado como um roteiro: identificar o assunto, guardar os dados relevantes, procurar a orientação oficial correspondente e só então tomar uma decisão.
Esse método é especialmente importante para profissionais que fazem várias verificações. Eu criaria uma pequena rotina interna: definir o motivo da consulta, pesquisar com os dados corretos, registrar o resultado e encaminhar qualquer dúvida para o setor responsável. Assim, o app deixa de ser apenas uma tela de consulta e passa a integrar um processo mais seguro de análise.
Formas mais rápidas de encaixar a consulta na rotina
Para ganhar tempo, eu não abriria o aplicativo sem saber o que preciso descobrir. Antes de iniciar, deixaria separados os dados da pessoa ou da empresa e definiria qual decisão depende daquela informação. Essa preparação reduz tentativas e torna o resultado mais fácil de interpretar.
Uma segunda prática é repetir sempre a mesma sequência. Eu faria a identificação, conferiria os dados retornados, registraria o que é relevante e separaria dúvidas de conclusões. Quando esse padrão vira hábito, a consulta fica mais rápida sem se tornar descuidada. Para uma equipe, essa consistência também reduz a diferença entre o modo como cada pessoa interpreta a mesma tela.
Se eu estivesse avaliando um fornecedor, por exemplo, faria a consulta antes de pedir uma proposta final, e não apenas depois de já ter escolhido a empresa. Se o resultado levantasse uma questão, ainda haveria tempo para pedir esclarecimentos ou comparar alternativas. Esse é um uso mais inteligente do que consultar apenas quando o contrato está prestes a ser assinado.
Para uma situação pessoal, eu faria a busca em um momento tranquilo e salvaria apenas as informações necessárias para acompanhar o caso. Não vejo vantagem em acumular imagens ou anotações sem organização. O ideal é guardar o contexto, a data da verificação e a ação seguinte, como procurar atendimento, revisar um documento ou confirmar uma negociação.
Outra estratégia é separar “resultado encontrado” de “problema resolvido”. O primeiro indica que há algo para analisar; o segundo só acontece depois que a situação é esclarecida ou regularizada pelos meios adequados. Essa separação evita que o usuário abandone o caso cedo demais ou, no extremo oposto, trate uma consulta preliminar como prova suficiente para acusar alguém.
Onde terminam as capacidades do aplicativo
O principal limite que eu percebo está no próprio escopo. O Dívida Aberta não deve ser tratado como um painel universal da vida financeira de uma pessoa ou empresa. Ele é mais apropriado para o recorte relacionado aos créditos da União e do FGTS. Quem procura pontuação de crédito, pendências bancárias, dívidas estaduais ou informações de processos precisa recorrer a serviços específicos para cada assunto.
Também não usaria o aplicativo como substituto de orientação jurídica, contábil ou financeira. Uma consulta pode revelar um registro, mas não necessariamente explica toda a origem, a exigibilidade ou a melhor forma de resolver o caso. Em uma situação de valor elevado, disputa ou risco contratual, eu levaria o resultado a um profissional e confirmaria os detalhes nos canais responsáveis.
Existe ainda um limite de interpretação. Um nome semelhante, uma identificação incompleta ou uma leitura apressada pode produzir uma associação injusta. Por isso, eu nunca divulgaria um resultado para pressionar alguém, publicar acusações ou tomar uma decisão irreversível sem confirmação adicional. A utilidade pública do aplicativo depende justamente de ele ser usado com responsabilidade.
Quem espera notificações constantes, acompanhamento financeiro completo ou uma experiência parecida com aplicativos privados de crédito provavelmente ficará frustrado. A comparação correta é com portais e canais oficiais de consulta, não com redes sociais ou bancos digitais. Em relação a um site acessado pelo navegador, o aplicativo pode ser mais conveniente para quem prefere fazer a verificação no celular; já o navegador pode ser melhor para quem precisa trabalhar com várias abas, copiar informações para relatórios ou consultar documentos ao mesmo tempo.
Para usuários ocasionais, a instalação talvez nem seja indispensável. Se a necessidade for única e o canal oficial disponível no navegador atender bem, acessar a página pode ser mais simples. Eu escolheria manter o aplicativo quando a consulta fizer parte da minha rotina ou quando eu quiser um acesso dedicado no telefone. Essa é uma decisão prática, não uma questão de qual formato é sempre superior.
Minha avaliação depois de transformar o uso em hábito
O Dívida Aberta tem uma proposta enxuta e útil: facilitar uma etapa de verificação ligada a débitos da União e do FGTS. O fato de ser gratuito ajuda, e a presença de uma média de 4,3 baseada em cerca de 360 avaliações mostra que ele encontrou uma recepção favorável entre os usuários. Além disso, já ultrapassou a marca de 100 mil instalações, o que indica alcance suficiente para ser conhecido por um público além de especialistas.
Eu recomendaria o aplicativo a cidadãos que precisam investigar uma situação própria, a pequenos negócios que fazem uma triagem de fornecedores e a profissionais que desejam incluir uma consulta oficial em um procedimento de conferência. Ele é particularmente interessante quando usado com uma lista de passos: preparar os dados, pesquisar, revisar o resultado, registrar o contexto e buscar o canal adequado para resolver o que foi encontrado.
Eu não o recomendaria como única ferramenta para avaliar crédito, reputação ou risco empresarial. Também não seria minha primeira escolha para quem precisa de análises financeiras amplas, alertas personalizados ou acompanhamento de várias categorias de dívida. Nesses casos, serviços bancários, bureaus de crédito, sistemas contábeis ou atendimento especializado podem complementar melhor o trabalho.
Em resumo, minha experiência com Dívida Aberta é a de uma ferramenta pública que vale mais pela disciplina que permite criar do que por oferecer uma análise completa. Quando eu o uso para responder a uma pergunta específica e confirmo as conclusões por meios adequados, ele economiza tempo e reduz incertezas. Quando tento transformá-lo em um retrato definitivo da situação financeira de alguém, ele deixa de ser a escolha certa.
Para mim, o melhor resultado vem de uma regra simples: consultar é o começo da verificação, não o fim da decisão. Com esse entendimento, o aplicativo cumpre bem seu papel, especialmente para quem quer uma forma gratuita e acessível de investigar informações relacionadas à dívida ativa da União e do FGTS sem depender de uma busca desorganizada.
Prós
- Consulta gratuita de débitos inscritos na Dívida Ativa da União.
- Permite verificar pendências fiscais diretamente pelo celular.
- Ajuda a identificar cobranças antes que gerem restrições maiores.
- Informações oficiais facilitam o acompanhamento da situação financeira.
- Pode orientar o usuário sobre opções de regularização disponíveis.
Contras
- A consulta pode exigir dados pessoais e validação de identidade.
- Nem todos os tipos de dívida aparecem na mesma plataforma.
- A atualização das informações pode não ocorrer imediatamente.
- Usuários podem precisar acessar outro canal para negociar débitos.
- A linguagem fiscal pode ser difícil para quem não conhece o assunto.
Perguntas frequentes sobre Dívida Aberta
O que é o aplicativo Dívida Aberta e para que ele serve?
O Dívida Aberta é uma ferramenta de consulta que permite verificar informações sobre débitos inscritos em dívida ativa, especialmente relacionados a órgãos públicos. Durante a análise, o aplicativo se mostrou útil para quem deseja pesquisar pendências vinculadas a pessoas ou empresas, entender a situação de determinados registros e obter uma visão mais organizada antes de procurar os canais oficiais para regularização.
É possível consultar qualquer dívida diretamente pelo Dívida Aberta?
Não necessariamente. A disponibilidade das informações depende da base de dados integrada ao serviço, do tipo de débito e dos critérios definidos pelos órgãos responsáveis. O aplicativo não deve ser considerado uma consulta universal de todas as dívidas existentes. Débitos bancários, contas atrasadas, financiamentos ou pendências privadas podem não aparecer, por isso é importante confirmar os dados diretamente com a instituição credora.
As informações exibidas no Dívida Aberta são atualizadas em tempo real?
As informações podem depender da frequência de atualização das bases oficiais utilizadas pelo serviço. Por esse motivo, um pagamento recente, parcelamento ou alteração cadastral talvez ainda não apareça imediatamente. Ao encontrar qualquer divergência, o mais seguro é consultar o órgão responsável pela dívida e utilizar seus canais oficiais, pois somente essas entidades podem confirmar a situação atual e corrigir eventuais inconsistências.
O Dívida Aberta permite pagar ou negociar os débitos encontrados?
A consulta normalmente serve para localizar e visualizar informações sobre possíveis inscrições, mas não substitui os portais oficiais de negociação. Depois de identificar uma pendência, o usuário deve acessar o site ou atendimento do órgão responsável para verificar opções de pagamento, parcelamento, contestação ou emissão de guias. Evite realizar transferências ou fornecer dados sensíveis a contatos que não sejam oficiais.
O aplicativo Dívida Aberta é seguro e quais cuidados devo ter ao utilizá-lo?
O usuário deve baixar o aplicativo somente por lojas oficiais e verificar o desenvolvedor, as avaliações, as permissões solicitadas e a política de privacidade. Também é recomendável não informar senhas, dados bancários ou documentos em páginas suspeitas. Use o Dívida Aberta principalmente como ferramenta de consulta e confirme qualquer cobrança, link ou proposta de regularização diretamente nos canais governamentais.