
Empréstimo Pessoal Negativado
Somente para AndroidFree·Avaliação dos usuários
 Análise por ViaAPK
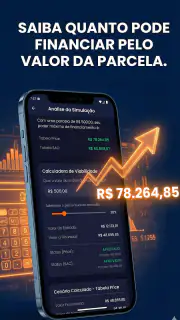
Quando alguém está com o nome negativado e precisa encontrar uma alternativa de crédito, o problema costuma começar antes mesmo da contratação: é difícil separar uma possibilidade real de uma promessa genérica. Foi justamente nesse ponto que eu concentrei minha avaliação do Empréstimo Pessoal Negativado, um aplicativo gratuito de finanças desenvolvido por RccTexx. A proposta é consultar online opções de empréstimo pessoal voltadas a pessoas nessa situação, de maneira direta, sem transformar a busca em uma peregrinação por páginas diferentes.
Minha impressão geral é que ele funciona melhor como uma porta de entrada para pesquisar possibilidades do que como uma solução garantida para obter dinheiro. Essa diferença é importante. O aplicativo pode ajudar a organizar o primeiro passo, mas a decisão financeira continua exigindo atenção ao valor total, às condições apresentadas e à capacidade real de pagamento. Para quem entende esse limite, a ferramenta pode ser útil; para quem procura aprovação automática ou dinheiro imediato sem análise, a experiência tende a frustrar.
Uma consulta direcionada para quem está negativado
O recurso central é simples de entender: consultar online empréstimos pessoais direcionados a pessoas com restrições no nome. Em vez de tratar a negativação como um detalhe secundário, o aplicativo coloca essa condição no centro da pesquisa. Isso muda a utilidade prática da ferramenta, porque evita que o usuário comece por alternativas pensadas principalmente para quem tem histórico de crédito mais confortável.
Na minha experiência, essa abordagem é mais valiosa no início da busca. Quem está diante de uma despesa urgente normalmente não precisa de uma explicação extensa sobre crédito; precisa saber quais caminhos fazem sentido investigar. A interface e a proposta “direto ao ponto” ajudam a reduzir a sensação de estar navegando sem direção, especialmente para quem não tem familiaridade com produtos financeiros.
Também considero importante não interpretar o foco em negativados como uma promessa de aprovação. A consulta pode aproximar o usuário de uma oferta, mas não transforma automaticamente o perfil em elegível. A análise depende da instituição ou alternativa apresentada no processo. Portanto, o benefício real está em filtrar a procura, não em eliminar a avaliação de risco.
Esse é o primeiro insight que eu destacaria: o aplicativo economiza mais tempo na descoberta do que na contratação. Ele pode encurtar o caminho até uma possibilidade relevante, mas não substitui a leitura cuidadosa da proposta. Essa distinção evita uma expectativa perigosa e torna o uso muito mais responsável.
O que essa proposta muda para o usuário
Em uma busca tradicional, a pessoa negativada pode abrir páginas de bancos, financeiras e intermediários sem saber se a consulta faz sentido para o próprio perfil. O resultado costuma ser repetição de formulários, respostas negativas e dificuldade para comparar alternativas. Uma ferramenta concentrada nesse público tende a ser mais conveniente porque parte de uma necessidade já definida.
Notícias que valem seu tempo
Matchington Mansion mostra que combinar peças já não basta
Geometry Dash Lite: um desafio que a comunidade transforma em espetáculo
Por Que Asphalt Legends - Corrida Domina o Cenário Mobile
WEBTOON: Transformando a Leitura de Quadrinhos no Mundo Digital
Messenger: A Influência da Meta no Ecossistema de Comunicação
School Party Craft: Aventuras e Criatividade Sem Limites
MEU TIM: Transformando a Conexão com Sua Operadora
Ludo Club: Jogo Divertido - A Revolução dos Tabuleiros Digitais
Por que Magalu: loja e compras online é o App de Compras Ideal
Desvende o Potencial do Football League 2025: Estratégias Avançadas
Meu SUS Digital: Revolução com Atualizações de Android e iOS
Discord - Converse e Jogue: A Revolução na Comunicação Digital
Ao mesmo tempo, essa conveniência não deve ser confundida com comparação completa de mercado. Eu usaria o aplicativo para levantar caminhos e entender o que pode estar disponível, não para aceitar a primeira opção exibida. A etapa seguinte deve incluir uma conferência independente das condições, do custo total e do impacto no orçamento mensal.
O app é classificado como conteúdo livre, o que facilita sua consideração por diferentes faixas etárias. Ainda assim, liberdade de classificação não significa que qualquer pessoa deva assumir uma dívida. Jovens sem renda estável, usuários sem reserva para imprevistos e pessoas que já comprometem grande parte do orçamento precisam ter cautela redobrada antes de avançar.
Como eu usaria a consulta no dia a dia
Eu começaria definindo o motivo do empréstimo e o valor mínimo necessário, antes de abrir a busca. Esse passo parece básico, mas evita que a facilidade de consultar crédito faça a pessoa considerar uma quantia maior do que precisa. Se a despesa é uma conta atrasada, por exemplo, eu anotaria o valor exato e verificaria se existe uma negociação direta com o credor antes de procurar uma nova dívida.
Depois, usaria o aplicativo para consultar as possibilidades relacionadas ao meu caso, mantendo atenção ao que aparece na tela. O ponto não é apenas encontrar uma parcela que caiba no mês. Uma parcela baixa pode esconder um prazo longo e um custo acumulado muito maior. Por isso, eu registraria o valor total a pagar, a quantidade de parcelas e qualquer encargo informado antes de tomar uma decisão.
Um fluxo prático que funcionou para mim seria este:
Definir a finalidade do dinheiro e o limite máximo que realmente preciso.
Consultar as alternativas no aplicativo sem assumir que a primeira opção é a melhor.
Comparar o custo total com a possibilidade de negociar diretamente a dívida original.
Verificar se a parcela continua cabendo mesmo em um mês com despesas inesperadas.
Prosseguir somente depois de entender quem oferece a condição e quais compromissos serão assumidos.
Esse procedimento revela uma limitação importante: o aplicativo ajuda a iniciar a pesquisa, mas a qualidade da decisão depende bastante do comportamento do usuário. Quem apenas toca na primeira alternativa e segue adiante pode usar a ferramenta de forma superficial. Quem anota os valores e compara cenários consegue extrair muito mais valor dela.
Um cenário cotidiano em que ele faz sentido
Imagine uma pessoa que teve uma despesa essencial inesperada e está com restrição no CPF. Ela já tentou negociar diretamente, mas precisa entender se existe alguma forma de crédito compatível com seu perfil. Nesse caso, abrir o aplicativo pode ser mais eficiente do que pesquisar frases amplas na internet, porque a consulta já está orientada para empréstimos pessoais destinados a negativados.
Eu recomendaria usar o resultado apenas como uma lista inicial de possibilidades. Se aparecer uma condição que parece viável, a pessoa deveria fazer uma conta simples: quanto sairá do orçamento todos os meses e quanto será pago ao final? Também vale perguntar se a renda continuará estável durante todo o prazo. Uma parcela que cabe hoje pode se tornar pesada após uma redução de renda ou outra emergência.
O segundo insight é justamente esse: a melhor utilização acontece antes da urgência virar impulso. Mesmo quando o dinheiro é necessário rapidamente, alguns minutos para calcular o custo completo podem impedir uma decisão que prolongue o problema. O aplicativo facilita a consulta, mas não deve acelerar a contratação sem reflexão.
O que observar antes de aceitar qualquer alternativa
Eu prestaria atenção ao responsável pela oferta, à forma como as condições são apresentadas e à clareza dos valores. O nome do aplicativo não deve ser usado como substituto da identificação da instituição responsável pelo crédito. Se uma proposta não deixa claro quem está oferecendo o dinheiro ou apresenta pressão para decidir imediatamente, eu interromperia o processo e buscaria esclarecer a situação.
Também evitaria qualquer cobrança antecipada apresentada como condição para liberar o empréstimo. Esse cuidado não é específico de uma tela ou de uma versão; é uma regra prática para qualquer busca de crédito. Quando a pessoa está negativada, a urgência pode fazê-la aceitar exigências que não aceitaria em circunstâncias normais.
Outro ponto é conferir se o valor solicitado resolve o problema original ou apenas adia a dificuldade. Se a dívida surgiu por falta recorrente de renda, um empréstimo pode não corrigir a causa. Nesse cenário, negociar prazos, cortar despesas temporariamente ou buscar orientação financeira pode ser mais adequado do que assumir uma nova parcela.
Os ganhos e os limites da experiência
O principal ganho está na objetividade. O app não tenta ser uma central completa de finanças pessoais; ele se concentra na consulta de empréstimos para um público que frequentemente encontra barreiras nas buscas convencionais. Essa especialização deixa o propósito claro e pode ser especialmente confortável para quem não sabe por onde começar.
Outro ponto positivo é o acesso gratuito. Como não há custo para instalar e consultar a ferramenta, ela pode servir como etapa preliminar sem exigir um pagamento inicial pelo simples uso. Ainda assim, gratuito não significa que o crédito encontrado será barato. O custo relevante aparece nas condições do empréstimo, não necessariamente no aplicativo.
A reputação pública também chama atenção: o app mantém média de 4,8 com cerca de 7 mil avaliações, além de aproximadamente 688 comentários registrados. Eu vejo esses números como um sinal de que muitas pessoas consideraram a experiência útil, mas não como garantia de que uma oferta será adequada ao meu perfil. Avaliações ajudam a decidir se vale testar a ferramenta; não substituem a análise financeira individual.
Ele também ultrapassou meio milhão de instalações, o que indica alcance considerável para uma ferramenta tão específica. Ainda assim, popularidade não elimina a necessidade de verificar cada etapa. Um aplicativo pode ser fácil de usar e, ao mesmo tempo, levar a uma decisão ruim se o usuário não comparar os custos.
Onde a simplicidade pode virar fricção
A proposta enxuta é uma vantagem até o momento em que o usuário precisa de mais contexto. Quem espera um planejador de orçamento, um acompanhamento detalhado de dívidas ou uma explicação aprofundada sobre educação financeira provavelmente encontrará uma experiência limitada. O foco está na consulta, não em acompanhar a vida financeira depois que o empréstimo é contratado.
Eu também não trataria o aplicativo como substituto de bancos, cooperativas ou negociação direta com credores. Essas alternativas podem ser melhores quando já existe relacionamento bancário, quando é possível obter uma taxa mais competitiva ou quando a dívida pode ser parcelada sem contratar outro crédito. O app ganha na praticidade da busca direcionada; perde quando a pessoa precisa de acompanhamento financeiro amplo ou de uma relação de longo prazo.
Há ainda um trade-off entre rapidez e profundidade. Uma consulta direta reduz o esforço inicial, mas pode deixar a comparação final nas mãos do usuário. Para mim, isso é aceitável desde que a pessoa saiba que a ferramenta não encerra o processo. O erro seria interpretar a praticidade como uma recomendação automática da melhor alternativa.
A versão atual é a 22.0.0 e o aplicativo funciona a partir do Android 6.0. Isso amplia a compatibilidade com aparelhos que não são recentes, algo útil para quem não possui um celular novo. Por outro lado, usuários de dispositivos antigos podem perceber diferenças de desempenho ou de apresentação em relação a aparelhos atuais, então eu manteria o sistema atualizado sempre que possível e usaria o app em uma conexão confiável.
Quando eu escolheria outra opção
Eu não escolheria esta ferramenta como primeira alternativa se tivesse renda estável, bom relacionamento com meu banco e acesso a uma linha de crédito claramente mais barata. Nesse caso, uma simulação diretamente com a instituição financeira pode oferecer mais transparência sobre o contrato e facilitar o acompanhamento das parcelas.
Também procuraria outro caminho se o objetivo fosse organizar várias dívidas ao mesmo tempo. Uma consulta de empréstimo pode ajudar a encontrar crédito, mas não substitui uma estratégia de renegociação. Consolidar débitos sem calcular o custo final pode apenas trocar vários problemas por um compromisso maior e mais longo.
Para uma emergência pequena, eu compararia o empréstimo com alternativas que não criem uma obrigação prolongada. Às vezes, negociar a data de vencimento, reduzir uma despesa temporariamente ou pedir apoio familiar com um acordo claro pode ser menos oneroso. Não estou dizendo que essas opções estarão disponíveis para todos, mas elas merecem ser consideradas antes de transformar uma necessidade pontual em parcelas futuras.
Para quem a ferramenta entrega mais valor
O público que mais pode se beneficiar é formado por pessoas negativadas que precisam começar uma pesquisa de crédito e não querem perder tempo com opções claramente incompatíveis. Para esse grupo, a especialização do aplicativo reduz a dispersão e ajuda a transformar uma busca confusa em um processo mais organizado.
Ele também pode ser útil para quem tem pouca experiência com empréstimos, desde que essa pessoa esteja disposta a comparar os números. A consulta serve como ponto de partida para aprender a observar prazo, parcela e custo total. Eu recomendaria anotar tudo fora do aplicativo, porque colocar as alternativas lado a lado facilita perceber quando uma parcela aparentemente confortável custa caro no conjunto.
O terceiro insight é que o app pode funcionar melhor como ferramenta de triagem do que como ferramenta de decisão. Essa diferença muda completamente a forma de usá-lo: primeiro eu identifico o que merece atenção; depois confirmo as condições e comparo com outras saídas. Esse método reduz o risco de aceitar uma proposta apenas porque ela apareceu em uma interface simples.
Já quem deveria passar longe são usuários que procuram dinheiro sem análise, não conseguem manter uma parcela mensal ou pretendem usar o empréstimo para cobrir despesas recorrentes sem mudar o orçamento. Nesses casos, a facilidade de encontrar uma possibilidade pode aumentar o endividamento. O fato de o público-alvo incluir negativados torna essa cautela ainda mais importante, porque uma nova dívida pode dificultar futuras negociações.
Minha conclusão depois de avaliar a proposta
Eu considero o Empréstimo Pessoal Negativado uma opção interessante para iniciar uma consulta de crédito quando o nome está restrito. O aplicativo é gratuito, tem uma proposta clara, alcança um público amplo e evita que a pessoa comece por alternativas evidentemente desalinhadas com sua situação. O desenvolvimento por RccTexx e a boa recepção na loja reforçam que existe interesse real na ferramenta.
Minha recomendação, porém, vem com uma condição: use-o para pesquisar, não para desligar o senso crítico. Antes de aceitar qualquer oferta, confira quem está por trás dela, calcule o total, avalie a parcela em meses difíceis e compare com negociação direta ou outras alternativas. A consulta online é o recurso mais relevante do app, mas seu efeito positivo depende da etapa que vem depois.
Se eu estivesse indicando o aplicativo a um amigo, diria que ele vale o teste quando a maior dificuldade é descobrir por onde começar. Também diria para não instalar esperando aprovação garantida, crédito sem custo ou uma solução completa para as finanças. Para uma busca inicial, ele é prático; para uma decisão de endividamento, exige responsabilidade adicional. O melhor resultado aparece quando a facilidade da consulta vem acompanhada de uma comparação cuidadosa.
Prós
- Pode ajudar a organizar uma necessidade financeira emergencial.
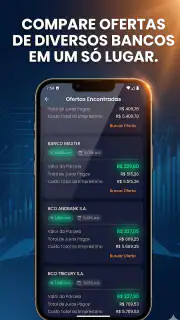
- Simulação online facilita comparar valores e prazos antes de solicitar.
- Processo digital reduz a necessidade de deslocamentos e papelada.
- Opções para negativados ampliam o acesso ao crédito em alguns casos.
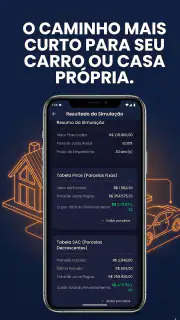
- Parcelas fixas tornam o planejamento mensal mais previsível.
Contras
- A aprovação não é garantida apenas por estar negativado.
- As taxas podem ser elevadas para compensar o maior risco de inadimplência.
- O valor liberado pode ficar abaixo da necessidade do solicitante.
- Atrasos geram juros
- multas e podem agravar o endividamento.
- É importante conferir tarifas
- seguros e condições antes de contratar.
Perguntas frequentes sobre Empréstimo Pessoal Negativado
O que é o Empréstimo Pessoal Negativado e quem pode solicitar?
O Empréstimo Pessoal Negativado é uma modalidade de crédito voltada principalmente para pessoas com restrições no CPF ou histórico de inadimplência. Durante a análise, a instituição pode considerar outros fatores além do score, como renda comprovada, movimentação bancária e capacidade de pagamento. A aprovação não é garantida e depende das regras, dos documentos exigidos e do perfil de cada solicitante.
Como funciona a simulação e a contratação do empréstimo pelo aplicativo?
Após informar dados pessoais, renda e valor desejado, o aplicativo normalmente apresenta uma simulação com prazo, quantidade de parcelas, juros e custo total da operação. É importante conferir todas essas informações antes de aceitar a proposta. A contratação pode exigir validação de identidade, envio de documentos e assinatura digital. Leia o contrato completo e confirme se a empresa é confiável.
Mesmo negativado, preciso comprovar renda para conseguir o crédito?
Na maioria dos casos, sim. Embora algumas opções sejam direcionadas a consumidores negativados, a instituição ainda precisa avaliar se o cliente terá condições de pagar as parcelas. A comprovação pode ocorrer por holerite, extratos bancários, declaração de renda, benefício recebido ou movimentação financeira. Sem informações suficientes, o pedido pode ser recusado ou aprovado com valor menor e taxas mais elevadas.
As taxas de juros do Empréstimo Pessoal Negativado são mais altas?
Geralmente, empréstimos destinados a pessoas negativadas apresentam taxas de juros superiores às de linhas de crédito convencionais, pois a instituição considera o risco de inadimplência maior. Antes de contratar, compare o Custo Efetivo Total, que inclui juros, tarifas, impostos e outros encargos. Observe também o valor final pago, e não apenas o tamanho aparentemente baixo das parcelas mensais.
É seguro solicitar um empréstimo para negativado pelo aplicativo?
Pode ser seguro, desde que o aplicativo pertença a uma instituição financeira legítima e utilize canais oficiais. Verifique o nome da empresa, avaliações de usuários, política de privacidade e informações no Banco Central, quando aplicável. Nunca faça pagamentos antecipados para liberar o crédito, pois essa é uma prática comum em golpes. Também evite compartilhar senhas, códigos de autenticação ou dados bancários fora do ambiente oficial.