
INCO - Investimentos Coletivos
Somente para AndroidFree·Avaliação dos usuários
 Análise por ViaAPK
Eu testei o INCO - Investimentos Coletivos com uma expectativa simples: entender se ele realmente ajuda quem quer dar o primeiro passo fora da poupança e começar a olhar para investimentos de forma mais diversificada. Minha impressão é que a proposta faz sentido principalmente para quem prefere conhecer oportunidades coletivas em vez de montar tudo sozinho por meio de uma corretora tradicional. O aplicativo é gratuito, está na categoria de finanças e foi desenvolvido pela INCO Investimentos Coletivos.
O ponto central da experiência é aproximar o usuário de investimentos coletivos em uma interface de celular. Isso muda bastante a forma de pesquisar alternativas, porque a pessoa não precisa começar por uma tela cheia de gráficos de mercado ou por uma lista extensa de produtos financeiros. Ao mesmo tempo, essa simplicidade não elimina a necessidade de analisar cada oportunidade com cuidado. Para mim, o maior mérito do app está em organizar essa porta de entrada; a principal responsabilidade continua sendo do investidor.
O que a proposta do INCO muda para quem está começando
Em vez de tratar diversificação como um conceito distante, o INCO coloca a ideia no centro da navegação. A pessoa pode explorar possibilidades de investimento coletivo e comparar o que encontra antes de decidir se quer avançar. Essa abordagem é diferente da experiência comum em bancos, onde o usuário muitas vezes recebe recomendações ligadas à própria instituição, ou das corretoras, que oferecem muitas opções, mas nem sempre explicam bem como cada uma se encaixa na vida financeira de um iniciante.
Na prática, eu vejo o app como uma ferramenta de descoberta e organização. Ele pode ajudar alguém que já guarda dinheiro, mas ainda concentra tudo em um único lugar, a pensar em distribuição. Também pode ser útil para quem se sente intimidado por plataformas de investimento mais complexas. A interface tende a parecer menos ameaçadora quando o objetivo inicial é conhecer oportunidades, e não acompanhar cada oscilação do mercado minuto a minuto.
Esse foco tem uma consequência importante: o aplicativo não deve ser encarado como uma carteira automática ou como um substituto para planejamento financeiro. Ele funciona melhor quando usado junto de uma decisão consciente sobre prazo, liquidez, tolerância a risco e valor que realmente pode ser investido. A facilidade para encontrar uma oportunidade não deve ser confundida com facilidade para avaliar o risco dela.
Como eu usaria a navegação sem transformar o app em uma aposta
Meu primeiro passo seria entrar no aplicativo sem separar dinheiro imediatamente. Eu começaria lendo as oportunidades disponíveis, observando como cada uma é apresentada e anotando dúvidas. Depois, compararia o prazo esperado e a finalidade do investimento com meus objetivos pessoais. Essa ordem é mais segura do que escolher primeiro pelo valor mínimo ou pela promessa de retorno que mais chama atenção.
Uma dica que considero especialmente útil é criar uma pequena ficha pessoal para cada alternativa analisada: por que estou considerando investir, por quanto tempo posso deixar o dinheiro parado, qual perda ou atraso eu conseguiria suportar e como essa decisão afetaria minha reserva. Esse método evita que a tela do celular dite uma decisão que deveria partir do orçamento. O INCO facilita a pesquisa, mas não substitui esse filtro.
Notícias que valem seu tempo
Matchington Mansion mostra que combinar peças já não basta
Geometry Dash Lite: um desafio que a comunidade transforma em espetáculo
Por Que Asphalt Legends - Corrida Domina o Cenário Mobile
WEBTOON: Transformando a Leitura de Quadrinhos no Mundo Digital
Messenger: A Influência da Meta no Ecossistema de Comunicação
School Party Craft: Aventuras e Criatividade Sem Limites
MEU TIM: Transformando a Conexão com Sua Operadora
Ludo Club: Jogo Divertido - A Revolução dos Tabuleiros Digitais
Por que Magalu: loja e compras online é o App de Compras Ideal
Desvende o Potencial do Football League 2025: Estratégias Avançadas
Meu SUS Digital: Revolução com Atualizações de Android e iOS
Discord - Converse e Jogue: A Revolução na Comunicação Digital
Também vale separar três tipos de dinheiro antes de usar a plataforma: despesas do mês, reserva para emergências e capital de longo prazo. O primeiro não deveria ser direcionado a investimentos; o segundo precisa priorizar disponibilidade; o terceiro é o que pode ser analisado com mais calma. Essa separação é uma das formas mais práticas de aproveitar a proposta de diversificação sem comprometer a rotina.
O que acontece em um uso cotidiano
Imagine uma pessoa que recebe no início do mês, paga as contas e costuma deixar o restante parado na conta corrente. Ela baixa o aplicativo, consulta as oportunidades e percebe que não precisa decidir tudo de uma vez. Em uma primeira sessão, pode apenas entender o funcionamento; em outra, revisar uma alternativa com mais atenção; e só depois escolher se aquela possibilidade combina com seu planejamento.
Esse fluxo é mais realista do que esperar que alguém se torne investidor depois de uma única visita. A vantagem do celular é permitir consultas curtas, no momento em que a pessoa consegue se concentrar. Eu usaria alguns minutos para revisar informações antes de uma decisão e evitaria investir no intervalo de uma tarefa, especialmente se a oportunidade tiver prazo longo ou não combinar com a reserva financeira disponível.
Outro uso interessante é acompanhar a própria diversificação como um processo, e não como uma compra isolada. Depois de uma primeira decisão, o usuário pode voltar ao app para verificar se a próxima escolha aumenta a concentração no mesmo tipo de exposição ou se realmente amplia a distribuição. Mesmo sem transformar isso em uma planilha complexa, registrar data, valor, objetivo e prazo de cada aplicação já melhora muito a clareza.
O melhor cenário para aproveitar a plataforma
O perfil que mais combina com o INCO é o de uma pessoa que já quer investir, mas não se identifica com a experiência cheia de termos técnicos das corretoras. Ela aceita pesquisar, entende que todo investimento exige responsabilidade e procura alternativas coletivas para complementar, não necessariamente substituir, outras partes da vida financeira.
Também vejo valor para quem tem um objetivo de médio ou longo prazo e consegue deixar uma parcela do dinheiro investida. Nesse caso, o aplicativo pode servir como uma janela dedicada a oportunidades que normalmente não aparecem com tanto destaque no aplicativo do banco. A pessoa ganha um ambiente mais focado para estudar antes de tomar uma decisão, sem precisar navegar por vários menus de uma instituição financeira tradicional.
Um cenário menos adequado seria o de alguém que precisa resgatar o dinheiro a qualquer momento, não possui uma reserva para imprevistos ou está tentando recuperar rapidamente uma perda. Para esse usuário, a prioridade deveria ser segurança, liquidez e organização do orçamento. A diversificação só ajuda quando o dinheiro investido pode respeitar o horizonte da aplicação.
Eu também não recomendaria começar pelo aplicativo se a pessoa ainda não sabe quanto pode investir sem prejudicar contas básicas. Nesse caso, uma planilha simples ou uma conversa com um profissional qualificado pode ser mais importante do que abrir qualquer plataforma. O INCO pode participar da etapa seguinte, quando o orçamento já estiver minimamente organizado.
Comparação com bancos, corretoras e a velha poupança
Comparado ao banco, o INCO parece mais direcionado à descoberta de investimentos coletivos. O banco costuma ser mais conveniente para quem quer concentrar conta, pagamentos e aplicações no mesmo lugar. Essa conveniência pesa bastante para usuários que priorizam praticidade absoluta. Em contrapartida, uma plataforma especializada pode ser mais interessante para quem quer explorar uma proposta específica sem se perder entre serviços bancários.
As corretoras tradicionais normalmente oferecem uma variedade maior de classes de ativos e ferramentas de acompanhamento. Elas são melhores para quem já sabe montar uma carteira mais ampla, comparar produtos e acompanhar diferentes mercados. O INCO tende a fazer mais sentido para uma etapa mais focada: entender oportunidades coletivas e decidir se elas merecem um espaço dentro da estratégia pessoal.
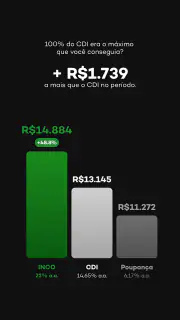
Já a poupança ganha pela simplicidade e pela familiaridade. Ela continua sendo fácil de entender e de acessar, mas deixar todo o dinheiro em uma única alternativa pode limitar a estratégia de quem busca diversificação. Minha leitura é que o app não precisa ser visto como uma substituição automática da poupança. Ele pode ser uma ferramenta para estudar outras possibilidades, enquanto o usuário mantém uma parcela líquida e segura para emergências.
Essa comparação também mostra por que não existe uma escolha universal. Quem quer uma solução única para pagamentos, reserva e investimentos pode preferir o banco. Quem deseja variedade e ferramentas avançadas pode se sentir melhor em uma corretora. Quem quer conhecer investimentos coletivos em uma experiência mais concentrada provavelmente encontrará mais sentido no INCO.
Os pontos de atenção antes de investir
A primeira fricção é comportamental: uma interface simples pode dar a impressão de que a decisão também é simples. Eu teria cuidado para não interpretar textos curtos ou uma apresentação organizada como uma análise completa. Antes de investir, é importante entender o objetivo da oportunidade, o prazo, as condições de saída e os riscos envolvidos, sempre usando as informações disponíveis no próprio processo de decisão.
A segunda é a concentração. Diversificar não significa apenas escolher mais de uma oportunidade dentro do mesmo ambiente. Se todas as escolhas tiverem características parecidas, o usuário pode continuar exposto a riscos semelhantes. Eu faria uma revisão periódica da carteira pessoal, anotando o tipo de exposição e evitando colocar uma parte grande do patrimônio em uma única tese.
A terceira é a expectativa de retorno. O aplicativo pode facilitar o acesso a oportunidades, mas não transforma investimento em renda garantida. Eu desconfiaria de qualquer decisão baseada apenas no potencial de ganho, sem considerar prazo e possibilidade de imprevistos. Uma boa regra prática é só investir um valor cuja ausência não atrapalhe as despesas e os planos essenciais.
Há ainda uma questão de rotina: quem não gosta de ler detalhes ou acompanhar compromissos pode se frustrar com uma plataforma voltada à decisão consciente. O app não é ideal para quem quer apertar um botão e esquecer completamente o assunto. Mesmo uma carteira simples merece revisão, principalmente quando a situação financeira muda.
Três maneiras mais inteligentes de usar o aplicativo
A primeira é usar o INCO como uma etapa de triagem, não como uma vitrine de compras. Eu selecionaria algumas oportunidades para estudar, descartaria as que não combinam com meu prazo e só então faria uma comparação final. Isso reduz o impulso de investir na primeira alternativa que parece interessante.
A segunda é estabelecer um limite de exposição antes de abrir o app. Em vez de decidir o valor depois de se empolgar com uma possibilidade, eu definiria previamente quanto do meu capital de longo prazo pode ser destinado a investimentos coletivos. O limite funciona como uma barreira contra a concentração e torna a decisão mais objetiva.
A terceira é registrar o motivo de cada investimento. Parece básico, mas escrever “diversificar”, “guardar para um objetivo futuro” ou “testar uma exposição diferente” ajuda a avaliar a decisão mais tarde. Se eu não conseguir explicar em uma frase por que escolhi determinada oportunidade, provavelmente ainda não entendi o suficiente para investir.
Esses procedimentos são úteis porque aproveitam a principal força do aplicativo — a aproximação com investimentos coletivos — sem deixar que a conveniência substitua a análise. São também formas de transformar uma experiência de navegação em um processo financeiro mais disciplinado.
Para quem o INCO entrega mais valor
O app é especialmente interessante para iniciantes curiosos, investidores que querem ampliar a diversificação e pessoas que preferem uma experiência concentrada em oportunidades coletivas. Ele pode reduzir a barreira inicial de quem não sabe por onde começar, desde que o usuário esteja disposto a aprender o básico e aceitar que risco faz parte da decisão.
Também pode beneficiar quem já usa banco ou corretora, mas sente falta de uma visão específica sobre esse tipo de investimento. Nesse caso, não é necessário abandonar as ferramentas atuais. O INCO pode funcionar como uma camada complementar de pesquisa e decisão, desde que o investidor controle a concentração total do patrimônio.
Por outro lado, eu escolheria outra solução para quem precisa de liquidez imediata, quer negociar com frequência, procura uma variedade muito ampla de produtos ou prefere automatizar completamente a construção da carteira. A proposta do aplicativo é mais adequada a uma decisão pensada do que a operações rápidas ou a uma estratégia inteiramente passiva.
Em termos de confiança de uso, a recepção é expressiva: o app mantém média de 4,8 em cerca de 12 mil avaliações, reúne aproximadamente 1,4 mil comentários e ultrapassou 500 mil instalações. Esses números indicam que ele despertou interesse real, mas não devem substituir a análise individual de cada investimento. Popularidade ajuda a avaliar a adoção da ferramenta; não mede se uma oportunidade serve para o seu orçamento.
Experiência técnica e acesso
O aplicativo foi lançado em 1º de dezembro de 2021 e aparece na versão 3.14.0. Ele pode ser instalado em aparelhos com Android 8.0 ou superior, o que inclui muitos celulares ainda em uso. Eu considero positivo não exigir um sistema muito recente, especialmente para quem está começando a investir com um aparelho intermediário ou mais antigo.
O download é gratuito e a classificação é livre, dois pontos que diminuem a barreira para experimentar a plataforma. Ainda assim, “gratuito” se refere ao acesso ao aplicativo, não a uma promessa de que investir não envolve riscos, custos ou compromissos. Eu leria atentamente as condições apresentadas antes de confirmar qualquer operação e manteria os registros das decisões fora do celular.
O fato de o desenvolvedor ser a INCO Investimentos Coletivos reforça o posicionamento específico da plataforma. Para mim, isso torna a proposta mais clara do que a de um aplicativo financeiro genérico: o usuário sabe que está entrando em um ambiente voltado a investimentos coletivos, e não em uma central completa para todas as necessidades bancárias.
Minha conclusão depois de olhar a proposta com cuidado
Eu recomendaria o INCO - Investimentos Coletivos para quem quer entender melhor essa forma de diversificação e está disposto a tomar decisões com calma. O aplicativo cumpre melhor o papel de ponto de partida organizado do que o de solução financeira total. Ele pode ser uma boa ponte entre deixar dinheiro parado e começar a pesquisar alternativas, mas não deve ser usado como atalho para ignorar prazo, risco ou planejamento.
O melhor resultado aparece quando a pessoa entra com uma pergunta concreta: “qual parte do meu dinheiro de longo prazo pode ser diversificada e por quê?”. Com essa clareza, a plataforma deixa de ser apenas uma lista de oportunidades e passa a fazer parte de um processo. Sem essa preparação, existe o risco de escolher pela aparência, pelo entusiasmo do momento ou pela promessa de retorno.
Minha avaliação final é positiva, com uma ressalva importante: o app facilita o acesso, mas exige maturidade na escolha. Para iniciantes que querem aprender e para investidores que buscam complementar a carteira, ele merece ser explorado. Para quem precisa de liquidez, variedade ampla ou operações rápidas, banco, corretora ou uma ferramenta mais abrangente provavelmente serão opções melhores. Usado no cenário certo, o INCO torna a diversificação mais acessível sem esconder que a responsabilidade continua sendo de quem investe.
Prós
- Permite diversificar investimentos com aportes menores.
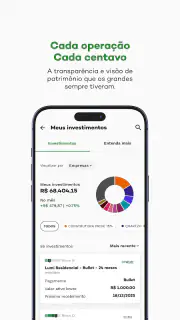
- Interface simples para acompanhar oportunidades e carteira.
- Acesso a projetos coletivos sem precisar administrar tudo sozinho.
- Informações de rentabilidade e prazos ajudam na comparação.
- Pode ser uma alternativa para quem busca investimentos além dos bancos.
Contras
- Investimentos podem ter baixa liquidez e resgate demorado.
- Rentabilidade não é garantida e existe risco de perda financeira.
- Algumas oportunidades podem exigir aportes mínimos elevados.
- A análise dos projetos exige atenção aos documentos e condições.
- A disponibilidade de ofertas pode variar conforme o perfil do investidor.
Perguntas frequentes sobre INCO - Investimentos Coletivos
O que é o INCO - Investimentos Coletivos e como ele funciona?
O INCO é uma plataforma de investimentos coletivos que permite participar de oportunidades relacionadas a empresas e projetos, normalmente por meio de ofertas apresentadas no próprio aplicativo. Depois de criar uma conta e concluir o cadastro, o usuário pode consultar as oportunidades disponíveis, analisar informações como prazo, rentabilidade estimada e riscos, e decidir se deseja investir. A disponibilidade das ofertas pode variar conforme o perfil e as regras da plataforma.
É seguro investir pelo aplicativo INCO?
A segurança depende tanto da estrutura da plataforma quanto da análise que o próprio investidor faz antes de aplicar. O INCO apresenta informações sobre as oportunidades, mas nenhum investimento é totalmente livre de riscos ou possui retorno garantido. Antes de investir, é importante verificar a empresa responsável pela oferta, as condições do contrato, os possíveis cenários de perda e a regulamentação aplicável. Também recomendamos baixar o app apenas pelas lojas oficiais e proteger sua conta com uma senha forte.
Qual é o valor mínimo para começar a investir no INCO?
O valor mínimo não é necessariamente igual para todas as oportunidades. Ele pode mudar conforme o projeto, o tipo de investimento, as condições da oferta e as regras vigentes no momento da aplicação. Por isso, o usuário deve abrir os detalhes de cada oportunidade dentro do aplicativo para conferir o aporte mínimo, eventuais taxas, datas de pagamento e demais exigências. Ter pouco dinheiro disponível não elimina a necessidade de avaliar cuidadosamente a liquidez e os riscos.
Quais são os riscos e quando posso resgatar o dinheiro investido?
Investimentos coletivos podem envolver riscos de atraso, inadimplência, desempenho abaixo do esperado e até perda parcial ou total do capital, dependendo da modalidade escolhida. Além disso, o dinheiro pode permanecer aplicado durante o prazo definido na oferta, sem possibilidade de resgate imediato. No INCO, é essencial ler os documentos e as condições específicas antes de confirmar qualquer operação, verificando prazo de vencimento, forma de remuneração, garantias existentes e regras para encerramento ou transferência.
O INCO cobra taxas e quais documentos são necessários para usar o aplicativo?
Para utilizar o INCO, normalmente é necessário criar uma conta, informar dados pessoais e concluir procedimentos de identificação, que podem incluir o envio de documentos e a confirmação de informações financeiras. As taxas, custos operacionais ou descontos aplicáveis podem variar conforme a oferta e devem ser consultados na tela de detalhes e nos documentos do investimento. Antes de finalizar, confira o valor efetivamente aplicado, os custos envolvidos e a política de privacidade da plataforma.