
Klubi - Consórcio Digital
Somente para AndroidFree·Avaliação dos usuários
 Análise por ViaAPK
Quando eu penso em um aplicativo de finanças voltado para consórcio, a primeira pergunta não é se a interface parece moderna, mas se ele ajuda a tomar uma decisão de longo prazo sem criar expectativas erradas. Foi com esse olhar que avaliei o Klubi - Consórcio Digital. Ele é um app gratuito da categoria de finanças, desenvolvido pela Klubi Tech, com a proposta de colocar o consórcio no celular de uma maneira mais direta.
Minha impressão geral é positiva para quem já entende a lógica de um consórcio e quer acompanhar essa modalidade pelo smartphone. Ao mesmo tempo, eu teria cuidado em recomendá-lo para alguém que procura dinheiro imediato, crédito simples ou uma alternativa parecida com um empréstimo. A diferença entre essas opções é essencial, e o valor do aplicativo depende muito mais do objetivo financeiro do usuário do que da instalação em si.
O que o aplicativo oferece e quanto custa usar
O download é gratuito e a classificação etária é livre. Isso torna fácil experimentar o aplicativo sem pagar para instalar, mas é importante separar acesso gratuito ao app de custo total de um consórcio. O fato de o aplicativo não cobrar pela instalação não significa que a adesão a uma cota, os pagamentos mensais ou as condições do grupo sejam gratuitos.
Eu considero essa distinção o ponto mais importante da experiência. Em um app financeiro, o botão de entrada pode não representar o compromisso financeiro principal. Antes de avançar em qualquer contratação, eu leria com calma o valor das parcelas, as regras do grupo, os reajustes aplicáveis, as condições de contemplação e os custos envolvidos. O aplicativo pode facilitar o caminho, mas não substitui a leitura do contrato.
O Klubi aparece com uma média de 4,2 entre os usuários, resultado baseado em centenas de avaliações, e já ultrapassou cem mil instalações. Esses sinais mostram que existe interesse real no serviço, embora popularidade não seja garantia de que a modalidade seja adequada para cada pessoa. Eu usaria esses números como indicação de adoção, não como prova de segurança financeira ou de melhor condição de mercado.
A versão atual é a 1.0.34 e o app funciona a partir do Android 7.0. Para quem usa um aparelho mais antigo, esse requisito é conveniente, porque não obriga a ter um celular recente. Ainda assim, eu manteria o sistema operacional atualizado sempre que possível, sobretudo ao lidar com informações financeiras e autenticação.
O aplicativo foi lançado em 21 de outubro de 2022, o que ajuda a situá-lo como uma solução relativamente recente no ambiente digital de consórcios. A presença da Klubi Tech como desenvolvedora também deixa claro que a experiência está concentrada em uma empresa especializada nesse produto, e não em um simples organizador genérico de orçamento pessoal.
Notícias que valem seu tempo
Matchington Mansion mostra que combinar peças já não basta
Geometry Dash Lite: um desafio que a comunidade transforma em espetáculo
Por Que Asphalt Legends - Corrida Domina o Cenário Mobile
WEBTOON: Transformando a Leitura de Quadrinhos no Mundo Digital
Messenger: A Influência da Meta no Ecossistema de Comunicação
School Party Craft: Aventuras e Criatividade Sem Limites
MEU TIM: Transformando a Conexão com Sua Operadora
Ludo Club: Jogo Divertido - A Revolução dos Tabuleiros Digitais
Por que Magalu: loja e compras online é o App de Compras Ideal
Desvende o Potencial do Football League 2025: Estratégias Avançadas
Meu SUS Digital: Revolução com Atualizações de Android e iOS
Discord - Converse e Jogue: A Revolução na Comunicação Digital
O que significa usar um consórcio na prática
Consórcio não funciona como uma compra parcelada comum. Eu não trataria a adesão como uma promessa de receber o bem ou o valor imediatamente. A contemplação depende das regras do grupo, normalmente por sorteio ou lance, e o planejamento precisa suportar a espera. Essa é a primeira triagem que eu faria antes mesmo de abrir o aplicativo.
Se você precisa trocar de carro nesta semana, pagar uma emergência ou resolver uma dívida urgente, o Klubi provavelmente não é o caminho adequado. Um produto de crédito tradicional pode fazer mais sentido nesses casos, apesar de também exigir uma análise cuidadosa de juros e condições. Já quem consegue planejar uma aquisição sem data imediata pode encontrar no consórcio uma alternativa interessante.
O aplicativo faz mais sentido como porta de entrada e acompanhamento de uma decisão planejada. Eu o enxergaria como uma ferramenta para organizar a jornada de uma cota, não como uma carteira digital para controlar todos os gastos do mês. Essa diferença evita uma frustração comum: instalar esperando recursos completos de orçamento, categorização de despesas ou gestão geral da vida financeira.
Como eu avaliaria o valor entregue
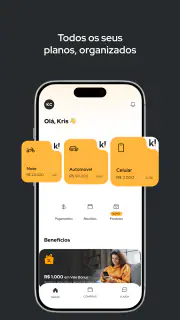
O principal valor do Klubi está na conveniência de concentrar a experiência do consórcio no celular. Em vez de começar por uma conversa presencial ou por processos mais espalhados, o usuário pode conhecer a proposta em um ambiente digital e decidir se quer avançar. Para quem prefere resolver etapas pelo telefone e consultar informações sem depender de papelada, essa praticidade pesa bastante.
Eu também vejo valor na clareza que um app pode trazer para uma decisão que costuma parecer complicada. Quando as informações ficam disponíveis em uma tela, torna-se mais fácil comparar o compromisso mensal com a própria renda, pensar no prazo e avaliar se a compra planejada realmente cabe no orçamento. Essa reflexão é mais importante do que simplesmente encontrar uma parcela que pareça baixa.
Um uso cotidiano seria o de uma pessoa que pretende comprar um carro, mas não precisa dele imediatamente. Ela poderia avaliar o consórcio durante o planejamento, separar a parcela no orçamento mensal e acompanhar a evolução do compromisso pelo celular. Nesse cenário, o app ajuda a transformar uma intenção vaga em uma rotina de acompanhamento. O benefício não está em acelerar a contemplação, e sim em tornar o processo mais acessível para quem aceita esperar.
Outro uso interessante é como ferramenta de preparação antes de conversar com a família. Se a compra será compartilhada, eu anotaria previamente quanto cada pessoa pode contribuir, qual é o limite mensal confortável e qual seria o plano caso a contemplação demorasse. O aplicativo pode iniciar essa conversa, mas a decisão responsável nasce da combinação entre os dados da proposta e a realidade da casa.
Uma forma mais segura de analisar a proposta
Minha dica é não começar pela pergunta “qual parcela eu consigo pagar?”. Eu começaria por “qual compromisso continua confortável mesmo em um mês ruim?”. Depois, verificaria se a renda tem estabilidade suficiente para manter os pagamentos e se existe uma reserva para despesas inesperadas. Uma parcela que cabe apenas quando tudo dá certo pode se tornar um problema rapidamente.
Também vale separar três momentos: a adesão, a contemplação e o período posterior. A adesão cria o compromisso; a contemplação define quando o crédito poderá ser utilizado conforme as regras; e o período posterior ainda pode envolver pagamentos e obrigações. Pensar nesses três estágios evita a interpretação equivocada de que ser contemplado encerra automaticamente toda a responsabilidade.
Eu não usaria a gratuidade do download como argumento para contratar por impulso. O acesso sem custo é útil para conhecer o produto, mas o valor financeiro real deve ser julgado pela proposta concreta apresentada ao usuário. Como as condições podem variar conforme o plano escolhido, eu compararia o custo total e as regras com outras administradoras antes de confirmar qualquer adesão.
Essa comparação é especialmente importante porque o consórcio não deve ser analisado apenas pela parcela. Eu observaria o prazo, a possibilidade de reajuste, as regras de lance, a forma de utilização do crédito e as consequências de atraso ou desistência. Se uma informação não estiver clara na tela, eu procuraria a explicação formal antes de continuar, em vez de interpretar a oferta pela aparência.
Onde estão os atritos e as limitações
A maior limitação, na minha opinião, é inerente ao próprio produto: o aplicativo não elimina a espera. Uma interface digital pode tornar a contratação mais simples, mas não transforma consórcio em crédito imediato. Quem entra pensando em receber o dinheiro logo pode se decepcionar, mesmo que a navegação seja boa.
Também existe um risco de excesso de confiança quando a experiência é muito fácil. Quanto menos esforço parece existir para avançar, maior deve ser o esforço do usuário para conferir os detalhes. Eu evitaria confirmar uma proposta apenas porque o processo é rápido. Em finanças, conveniência é uma vantagem somente quando vem acompanhada de compreensão.
Outro ponto é o foco específico. O Klubi não deve ser escolhido por quem procura um aplicativo completo de controle financeiro pessoal. Para acompanhar contas, gastos, cartões e metas de orçamento, uma ferramenta dedicada a finanças pessoais provavelmente será mais apropriada. O Klubi atende a uma necessidade diferente: a relação digital com um consórcio.
Eu também não o colocaria automaticamente acima de bancos ou administradoras tradicionais. Uma instituição conhecida pode oferecer outros canais de atendimento, produtos combinados ou uma relação já estabelecida com o cliente. Por outro lado, um serviço especializado e digital pode ser mais confortável para quem prefere autonomia e quer evitar processos presenciais. A melhor escolha depende do peso que você dá à conveniência, ao atendimento e à comparação de condições.
Para usuários com renda irregular, eu teria atenção redobrada. Mesmo que a parcela inicial pareça administrável, meses de baixa renda podem dificultar a continuidade. Nesse caso, talvez seja melhor fortalecer a reserva financeira antes de assumir uma obrigação de longo prazo. O aplicativo pode ser útil para pesquisar, mas não consegue compensar um orçamento sem margem.
O que eu conferiria antes de avançar
Eu faria uma pequena lista durante a avaliação: valor total previsto, composição da parcela, regras de contemplação, possibilidade de lance, tratamento dos reajustes e consequências de atraso. Não é necessário decorar termos técnicos, mas é necessário saber exatamente o que está sendo assumido. Se a proposta não permitir uma leitura tranquila, eu pausaria a contratação.
Também confirmaria se o objetivo de compra aceita flexibilidade. Um consórcio é mais compatível com quem pode esperar e adaptar o momento da aquisição. Se o carro, imóvel ou serviço precisa estar disponível em uma data fixa, eu procuraria uma opção que ofereça maior previsibilidade de liberação, sempre comparando o custo dessa previsibilidade.
Para preservar o orçamento, eu não comprometeria toda a capacidade mensal disponível com a parcela. Deixaria espaço para manutenção, transporte, alimentação, contas sazonais e imprevistos. Esse é um detalhe pouco comentado em descrições de loja, mas faz grande diferença: a parcela deve caber na vida real, não apenas em uma simulação otimista.
Para quem o Klubi faz sentido
Eu recomendaria o aplicativo para quem quer pesquisar consórcio com mais autonomia, prefere uma jornada digital e tem um objetivo de médio ou longo prazo. Ele também pode ser interessante para quem já conhece a modalidade e busca um canal prático para acompanhar sua relação com a Klubi Tech.
O perfil ideal é de alguém disciplinado, capaz de manter pagamentos regulares e confortável com a incerteza do momento da contemplação. Essa pessoa não precisa dominar todos os detalhes desde o começo, mas deve estar disposta a ler as condições e fazer perguntas antes de assumir a cota.
Ele é menos indicado para quem precisa de dinheiro rápido, quer uma ferramenta de orçamento doméstico ou não tem renda previsível. Também não seria minha primeira escolha para alguém que ainda confunde consórcio com financiamento. Nesse caso, eu começaria estudando as diferenças entre as modalidades e só depois avaliaria uma proposta específica.
O fato de ter classificação livre amplia o público que pode conhecer o aplicativo, mas decisões financeiras continuam exigindo maturidade. Eu não deixaria que a acessibilidade da instalação fosse confundida com simplicidade do compromisso. O app pode ser fácil de baixar; a escolha de uma cota precisa ser cuidadosa.
Minha decisão: instalar ou passar adiante?
Eu instalaria o Klubi se estivesse pesquisando consórcio para uma compra planejada e quisesse uma experiência digital para entender melhor a proposta. O download gratuito reduz a barreira inicial, e a presença de mais de cem mil instalações indica que o aplicativo já despertou interesse relevante. A avaliação média de 4,2 também sugere uma recepção geralmente favorável, embora eu ainda analisasse as condições por conta própria.
Minha recomendação, porém, viria com uma condição clara: não contratar apenas porque o aplicativo torna o processo conveniente. Eu compararia a oferta com alternativas de bancos e administradoras, calcularia o impacto no orçamento e confirmaria as regras de contemplação. O melhor valor não é a parcela mais atraente na tela, mas o compromisso que continua sustentável até o fim.
Para quem aceita esperar, tem disciplina financeira e deseja planejar uma aquisição, o Klubi pode entregar uma experiência útil e coerente com esse objetivo. Para quem precisa de certeza imediata, flexibilidade mensal ou controle amplo das finanças, eu escolheria outro tipo de solução. Minha conclusão é: vale conhecer gratuitamente, mas só vale aderir depois de entender o custo e o prazo da decisão.
Prós
- Processo de adesão totalmente digital e sem burocracia presencial.
- Permite planejar a compra sem pagar juros tradicionais de financiamento.
- Parcelas geralmente mais acessíveis que um financiamento imediato.
- Acompanhamento do consórcio diretamente pelo aplicativo.
- Possibilidade de usar o crédito para diferentes finalidades
- conforme o plano.
Contras
- A contemplação não é imediata e depende de sorteio ou lance.
- Há cobrança de taxa de administração durante o período do consórcio.
- O crédito pode perder poder de compra até a contemplação.
- Cancelar a participação pode exigir espera para receber os valores pagos.
- É necessário manter as parcelas em dia para participar das assembleias.
Perguntas frequentes sobre Klubi - Consórcio Digital
O que é o Klubi - Consórcio Digital e como ele funciona?
O Klubi é uma plataforma de consórcio digital que permite participar de grupos para adquirir bens ou serviços por meio de parcelas mensais. Em vez de contratar um financiamento tradicional, o participante contribui para um fundo coletivo e pode ser contemplado por sorteio ou lance, conforme as regras do grupo. A contemplação libera uma carta de crédito, sujeita às condições do contrato.
O Klubi é confiável e regulamentado para oferecer consórcios?
Antes de aderir, é importante verificar no aplicativo e nos documentos oficiais qual é a administradora responsável pelo grupo, além de confirmar sua autorização junto ao Banco Central do Brasil. Também recomendamos ler o contrato completo, conferir taxas, regras de contemplação, política de cancelamento e canais de atendimento. A existência do aplicativo, por si só, não substitui essa verificação.
Quais são as taxas e custos envolvidos no consórcio do Klubi?
Embora o consórcio não cobre juros da mesma forma que um financiamento, normalmente existem taxa de administração, fundo de reserva, seguro ou outros encargos previstos no contrato. O valor total pode variar conforme o crédito escolhido, prazo e grupo contratado. Antes de confirmar a adesão, confira o custo efetivo, o valor das parcelas e possíveis reajustes ao longo do plano.
Como funciona a contemplação por sorteio ou lance no Klubi?
A contemplação pode ocorrer por sorteio nas assembleias do grupo ou mediante oferta de lance, dependendo das regras do plano. Ser contemplado não é garantido em uma data específica, mesmo que as parcelas estejam em dia. No caso do lance, é necessário observar critérios, valores mínimos, modalidades disponíveis e a forma de pagamento. Após a contemplação, ainda pode haver análise documental e de crédito.
Posso cancelar minha participação no Klubi e receber meu dinheiro de volta?
O cancelamento depende das condições estabelecidas no contrato de adesão e da legislação aplicável aos consórcios. Em geral, o desistente pode precisar aguardar contemplação por sorteio entre os excluídos ou o encerramento do grupo para receber valores, com possíveis descontos de taxas e encargos. Antes de contratar, leia atentamente as regras de desistência, reembolso, transferência e inadimplência.