
Negativado Empréstimo Pessoal
Somente para AndroidFree·Avaliação dos usuários
 Análise por ViaAPK
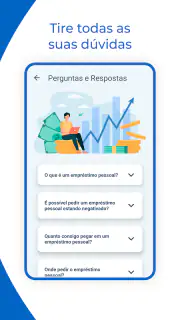
Quando alguém precisa de dinheiro com urgência, a primeira dificuldade costuma ser separar uma simulação útil de uma promessa exagerada. Eu testei o Negativado Empréstimo Pessoal com esse cuidado e encontrei um aplicativo de finanças voltado a quem quer pesquisar possibilidades de crédito pessoal, consignado ou destinado a pessoas com restrições no nome. A proposta é simples: reunir uma porta de entrada para simulações antes de o usuário tomar uma decisão financeira importante.
O ponto mais importante para entender desde o começo é que ele não deve ser tratado como dinheiro garantido na conta. A experiência faz mais sentido como uma etapa de pesquisa. Você informa o que precisa, observa as condições apresentadas e compara o custo total antes de avançar. Para quem está negativado, essa diferença de expectativa é essencial: a ferramenta pode ajudar a encontrar uma alternativa, mas não transforma uma solicitação em aprovação automática.
Como o aplicativo funciona na prática e o que ele entrega
O aplicativo foi desenvolvido pela SPASA Inc. e está disponível gratuitamente. Isso significa que o acesso inicial não exige pagamento para instalar ou começar a explorar a proposta. Eu considero esse um ponto positivo para quem está justamente tentando organizar uma situação apertada, porque não faz sentido cobrar uma taxa apenas para consultar possibilidades de empréstimo.
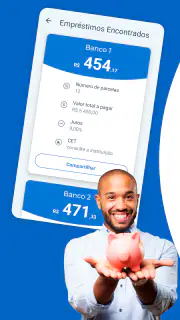
A gratuidade, porém, não deve ser confundida com crédito sem custo. O app pode ser gratuito para o usuário, enquanto o empréstimo eventualmente apresentado envolve juros, encargos e condições próprias da instituição responsável pela oferta. O valor real está na comparação cuidadosa, não na simples facilidade de pedir dinheiro. Antes de aceitar qualquer proposta, eu verificaria o custo efetivo total, o número de parcelas, o valor final e as consequências de um atraso.
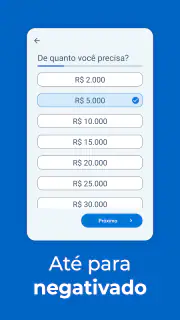
Na minha avaliação, a tela de simulação é mais útil quando você já sabe quanto consegue pagar por mês. Muita gente começa pelo valor desejado, mas o caminho mais seguro é inverter a lógica: primeiro definir uma parcela que caiba no orçamento, depois observar qual quantia seria compatível com ela. Essa abordagem reduz o risco de escolher uma oferta apenas porque o valor liberado parece atraente.
O foco em empréstimo pessoal, consignado e pessoas negativadas amplia o público, mas cada modalidade exige uma leitura diferente. O pessoal costuma depender mais da análise individual. O consignado pode ter regras ligadas à renda ou ao vínculo que permite o desconto, enquanto a condição de negativado tende a vir acompanhada de maior cautela e, muitas vezes, custo mais alto. Eu não colocaria as três opções no mesmo nível só porque aparecem dentro da mesma experiência.
Um uso cotidiano ajuda a explicar melhor. Imagine alguém que teve uma despesa médica inesperada e precisa reorganizar as contas do mês. Em vez de solicitar imediatamente o maior valor disponível, essa pessoa pode usar a simulação para testar uma quantia menor, conferir se a parcela cabe depois do aluguel e das despesas básicas e só então decidir se vale continuar. O aplicativo é mais valioso nesse processo de reflexão do que como um botão de emergência.
Notícias que valem seu tempo
Matchington Mansion mostra que combinar peças já não basta
Geometry Dash Lite: um desafio que a comunidade transforma em espetáculo
Por Que Asphalt Legends - Corrida Domina o Cenário Mobile
WEBTOON: Transformando a Leitura de Quadrinhos no Mundo Digital
Messenger: A Influência da Meta no Ecossistema de Comunicação
School Party Craft: Aventuras e Criatividade Sem Limites
MEU TIM: Transformando a Conexão com Sua Operadora
Ludo Club: Jogo Divertido - A Revolução dos Tabuleiros Digitais
Por que Magalu: loja e compras online é o App de Compras Ideal
Desvende o Potencial do Football League 2025: Estratégias Avançadas
Meu SUS Digital: Revolução com Atualizações de Android e iOS
Discord - Converse e Jogue: A Revolução na Comunicação Digital
Também gostei da possibilidade de usar a ferramenta como ponto de partida para uma conversa familiar ou para uma revisão do orçamento. Ao visualizar uma parcela, fica mais fácil perceber que um crédito aparentemente pequeno pode comprometer vários meses. Esse é um benefício indireto que não aparece na descrição curta: a simulação pode funcionar como um teste de realidade, desde que o usuário não trate a primeira condição exibida como definitiva.
O que observar antes de considerar uma proposta
Eu recomendo anotar quatro informações durante a análise: o valor recebido, o valor de cada parcela, a quantidade de parcelas e o total desembolsado. Essa anotação simples evita que a atenção fique presa apenas à taxa anunciada ou ao valor mensal. Uma parcela baixa pode parecer confortável quando o prazo se estende demais, enquanto uma parcela maior pode terminar mais rapidamente, mas pressionar o orçamento.
Outro cuidado é diferenciar uma simulação de uma contratação. Até que todas as condições estejam claramente apresentadas e você confirme a operação pelos canais adequados, não há motivo para considerar o dinheiro disponível. Essa distinção também ajuda a evitar decisões tomadas por ansiedade, especialmente quando o aplicativo é aberto em uma situação de urgência.
Eu ainda compararia o resultado com o banco onde já mantenho relacionamento, com uma cooperativa de crédito ou com uma alternativa de renegociação. O Negativado Empréstimo Pessoal pode facilitar a busca, mas a opção mais conveniente nem sempre é a que aparece primeiro. Se você já tem uma dívida cara, trocar várias parcelas por um novo empréstimo só faz sentido quando o custo total e o prazo realmente melhoram.
Experiência, alcance e limitações que pesam na decisão
O app tem avaliação média de 3,9, baseada em cerca de dois mil ratings, e reúne aproximadamente setecentas avaliações escritas. Eu leio esses números como sinal de uma experiência útil para parte do público, mas não como garantia de que a simulação será igualmente boa para todos. Em finanças, o resultado depende muito do perfil, da renda, do histórico e da modalidade disponível para cada pessoa.
A presença de mais de quinhentas mil instalações mostra que existe procura pela proposta. Ainda assim, popularidade não substitui a leitura das condições. Um aplicativo pode ser bastante usado porque atende uma necessidade urgente, mas isso não significa que toda oferta encontrada nele será adequada ou barata.
Há também uma limitação estrutural: quem procura uma resposta imediata pode se frustrar se esperava aprovação certa ou liberação instantânea. A análise de crédito continua sendo decisiva, e o fato de o app se dirigir a negativados não elimina essa etapa. Eu usaria a ferramenta com expectativa realista, entendendo que ela pode apresentar caminhos, mas não controlar a decisão final.
Outro ponto de atenção é que a conveniência pode incentivar excesso de solicitações. Fazer muitas tentativas seguidas, sem comparar os custos, tende a aumentar a confusão e pode levar a uma contratação impulsiva. Minha sugestão é escolher um objetivo específico, simular apenas o necessário e guardar as informações antes de iniciar outra busca.
A versão atual é a 1.83 e o aplicativo funciona em aparelhos com Android 5.0 ou superior. Isso favorece quem usa um celular mais antigo, embora a experiência concreta ainda possa variar conforme o aparelho e o sistema instalado. Para mim, esse requisito amplo é interessante porque não obriga o usuário a ter um telefone recente para acessar uma ferramenta de pesquisa financeira.
A classificação é Livre, o que torna o acesso amplo do ponto de vista etário. Mesmo assim, a decisão de contratar crédito exige maturidade financeira. Eu não recomendaria que alguém compartilhasse dados ou assumisse parcelas sem compreender completamente a operação, independentemente da classificação indicada para o aplicativo.
Quando ele vale mais do que as alternativas comuns
Comparado com procurar ofertas de forma dispersa na internet, o app pode ser mais prático para quem quer começar por uma simulação direcionada. Ele também pode ser mais acessível para a pessoa negativada que não sabe quais modalidades pesquisar. Nesse cenário, o ganho principal é reduzir o tempo de descoberta e organizar a primeira investigação.
Por outro lado, quem já tem uma relação sólida com um banco pode encontrar melhores condições diretamente no aplicativo da própria instituição. O banco conhece o histórico do cliente e, em algumas situações, pode oferecer uma análise mais integrada. Para quem recebe salário em uma instituição específica, vale conferir primeiro as opções disponíveis ali, sem assumir que uma plataforma de busca será automaticamente mais vantajosa.
Também vejo vantagem em comparar com uma renegociação. Se o problema é uma dívida existente, contratar um novo crédito pode apenas empurrar o desequilíbrio para frente. Uma conversa com o credor atual, uma revisão de vencimentos ou um plano de pagamento pode ser mais apropriado do que adicionar uma nova obrigação. O Negativado Empréstimo Pessoal é melhor para investigar uma necessidade concreta do que para mascarar um orçamento que já não fecha.
Uma dica menos óbvia é fazer a simulação depois de listar despesas fixas e variáveis, e não antes. Quando o usuário vê uma parcela sem ter o orçamento à frente, tende a avaliar o crédito isoladamente. Com a lista pronta, ele consegue testar cenários: uma parcela que cabe em um mês normal pode deixar de caber quando surgem transporte, remédios ou manutenção doméstica. Essa preparação muda bastante a qualidade da decisão.
Outra estratégia é simular o menor valor capaz de resolver o problema, em vez de aproveitar todo o limite sugerido. Se a finalidade é quitar uma conta específica, pedir apenas o necessário reduz o custo total e limita a tentação de usar o excedente em despesas que não estavam planejadas. Essa é uma vantagem de usar o aplicativo com disciplina, não uma função especial que eu atribuiria ao produto.
Eu também manteria capturas ou anotações das condições vistas no momento da simulação, sem tratar isso como contrato. Assim, fica mais fácil comparar uma alternativa com outra e perceber se valores ou prazos mudaram durante o processo. A regra é simples: toda decisão deve ser baseada na condição final apresentada para você, e não em uma impressão inicial.
Para quem a ferramenta faz sentido e quem deveria passar longe
Eu recomendaria o aplicativo a quem está tentando entender quais caminhos de crédito podem existir, especialmente se a restrição no nome tornou a pesquisa confusa. Ele também pode ser útil para quem quer simular antes de conversar com uma instituição, pois ajuda a transformar uma necessidade vaga em números concretos.
Ele faz mais sentido quando a pessoa tem renda previsível, sabe o motivo do empréstimo e consegue definir um limite de parcela. Nessa situação, a simulação serve para filtrar opções e evitar um pedido maior do que o necessário. O fato de ser gratuito para acessar torna essa etapa de pesquisa mais fácil de incluir no planejamento.
Eu pularia o app se a intenção fosse descobrir dinheiro rápido sem avaliar o custo. Também não o colocaria como primeira escolha para quem já está atrasado em várias contas e não sabe quanto deve. Nesse caso, organizar as dívidas e buscar orientação financeira pode ser mais urgente do que procurar uma nova parcela.
Quem não possui renda estável precisa de cautela redobrada. Uma prestação que parece possível hoje pode se tornar inviável no mês seguinte. Da mesma forma, aposentados, servidores ou trabalhadores com acesso a modalidades específicas deveriam comparar o consignado com outras alternativas antes de aceitar uma condição voltada ao público negativado. A modalidade disponível pode mudar completamente o resultado.
Uma pergunta comum é se o fato de o app ser gratuito significa que não haverá custos. Minha resposta é não: a instalação e o uso inicial são gratuitos, mas qualquer empréstimo deve ser avaliado pelos encargos da própria oferta. Outra dúvida é se estar negativado garante aprovação. Não garante. O aplicativo pode ajudar na busca, mas a análise continua dependendo das condições aplicáveis ao solicitante.
Também é natural perguntar se vale pedir o valor máximo apresentado. Na minha opinião, quase nunca essa deve ser a primeira atitude. O valor máximo só é defensável quando existe uma finalidade clara, um orçamento compatível e uma comparação completa do custo. Para despesas menores, uma solicitação reduzida costuma ser mais prudente do que transformar uma necessidade pontual em uma dívida longa.
Meu veredito sobre o custo-benefício
Depois de avaliar a proposta, eu vejo o Negativado Empréstimo Pessoal como uma ferramenta gratuita de pesquisa, não como uma solução financeira automática. Ele entrega valor quando ajuda o usuário a conhecer possibilidades, organizar uma simulação e pensar na parcela antes de assumir um compromisso. Para quem está negativado e não sabe por onde começar, essa função pode ser realmente útil.
O custo-benefício fica menos interessante quando a pessoa espera aprovação garantida, dinheiro imediato ou uma taxa necessariamente baixa. O resumo da loja fala em juros baixos, mas eu não tomaria essa promessa como motivo suficiente para contratar. A condição precisa ser lida no caso concreto, comparada com bancos, cooperativas, renegociação e outras alternativas disponíveis para o seu perfil.
Minha recomendação final é usar o app somente depois de definir o valor necessário e o limite mensal suportável. Faça a simulação, registre o custo total, compare com pelo menos uma opção fora dele e só avance se a parcela continuar cabendo mesmo em um mês ruim. Para pesquisar, ele merece uma chance; para contratar por impulso, eu não recomendaria.
Em resumo, eu indicaria a ferramenta a um amigo que precisa ampliar a pesquisa de crédito e está disposto a conferir cada detalhe. Não indicaria a alguém que procura uma saída sem orçamento ou que já está acumulando empréstimos. A gratuidade torna o primeiro passo acessível, mas a decisão responsável continua dependendo da leitura das condições e da capacidade real de pagamento.
Prós
- Consulta de empréstimo pessoal diretamente pelo celular.
- Processo de solicitação simples e com pouca burocracia.
- Pode ser útil para quem busca alternativas fora dos bancos tradicionais.
- Permite comparar condições antes de concluir a contratação.
- Interface acessível para acompanhar o andamento da solicitação.
Contras
- A aprovação não é garantida e depende da análise de crédito.
- As taxas podem ser elevadas para usuários com score baixo.
- O valor liberado pode ser menor que o solicitado.
- É necessário informar dados pessoais e financeiros sensíveis.
- A contratação gera compromisso financeiro e pode aumentar o endividamento.
Perguntas frequentes sobre Negativado Empréstimo Pessoal
O que é o Negativado Empréstimo Pessoal?
O Negativado Empréstimo Pessoal é uma solução voltada a pessoas que precisam consultar ou solicitar crédito mesmo estando com restrições no CPF. A proposta geralmente é facilitar a análise de diferentes perfis financeiros, mas a aprovação não é garantida. As condições dependem da instituição parceira, da análise de crédito, da renda informada e do histórico de pagamento do solicitante.
Quem está negativado pode realmente conseguir um empréstimo pelo aplicativo?
Pessoas negativadas podem encontrar ofertas de empréstimo, porém isso não significa que toda solicitação será aprovada. Cada instituição define seus próprios critérios, considerando renda, movimentação financeira, valor solicitado e capacidade de pagamento. Em alguns casos, as taxas podem ser mais altas ou pode ser exigida alguma garantia. Leia a proposta completa antes de aceitar qualquer contrato.
O aplicativo cobra alguma taxa para simular ou solicitar o empréstimo?
A simulação normalmente deve ser apresentada de forma clara antes do envio da proposta, mas é importante verificar as regras específicas do serviço e da instituição responsável pela oferta. Desconfie de pedidos de pagamento antecipado para liberar crédito, especialmente por Pix ou depósito. Confira o custo efetivo total, juros, tarifas, número de parcelas e valor final antes de concluir.
Quais documentos e informações são necessários para fazer a solicitação?
Em geral, a solicitação pode exigir nome completo, CPF, data de nascimento, telefone, endereço, informações profissionais, renda mensal e dados bancários. Dependendo da análise, também podem ser solicitados documentos de identificação ou comprovantes. Informe apenas dados dentro do ambiente oficial e verifique se o aplicativo possui política de privacidade, conexão segura e identificação clara da empresa responsável.
É seguro usar o Negativado Empréstimo Pessoal?
A segurança depende da empresa que administra o aplicativo e das instituições que apresentam as ofertas. Antes de cadastrar seus dados, confira o desenvolvedor, avaliações recentes, permissões solicitadas, política de privacidade e canais oficiais de atendimento. Nunca compartilhe senhas, códigos de autenticação ou dados do cartão. Também confirme o contrato e a reputação da instituição no Banco Central quando aplicável.