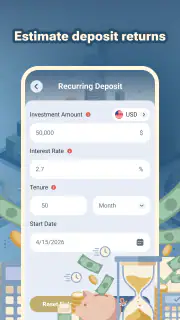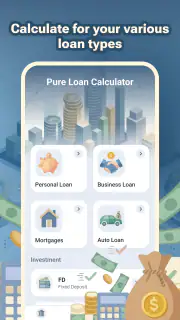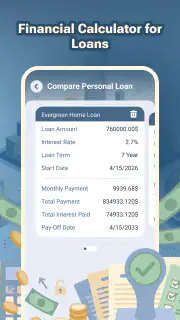

Pure Loan Calculator
Somente para AndroidFree·Avaliação dos usuários
 Análise por ViaAPK
Quando preciso avaliar um empréstimo, a primeira dificuldade normalmente não é encontrar uma taxa, mas transformar uma proposta cheia de números em uma decisão compreensível. Foi nesse ponto que o Pure Loan Calculator me pareceu mais útil: ele concentra a simulação, a comparação e o planejamento do crédito em uma experiência direta, sem tentar substituir a análise que cada pessoa precisa fazer antes de assumir uma dívida.
O aplicativo pertence à categoria de finanças, é gratuito e foi desenvolvido por Appelopment V. A proposta é simples, mas importante: ajudar o usuário a enxergar melhor o impacto de um empréstimo antes de aceitar uma oferta. Na minha experiência, esse tipo de ferramenta vale mais quando é usado para testar cenários diferentes do que quando serve apenas para descobrir uma parcela aparentemente confortável.
Ele tem classificação livre e funciona a partir do Android 8.0. A versão atual é a 1.0.0.2, e o app já ultrapassou a marca de 500 mil instalações. A média de avaliação fica em 3,6, baseada em pouco mais de 300 avaliações, além de seis comentários publicados. Esses números sugerem que há interesse real na ferramenta, mas também recomendam uma postura prática: eu usaria o resultado como apoio à decisão, não como uma aprovação automática ou uma garantia de que a proposta final será exatamente igual à simulação.
O ponto forte é transformar uma proposta de empréstimo em comparação
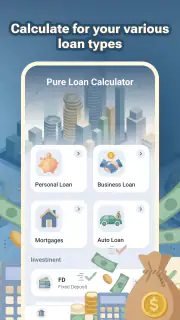
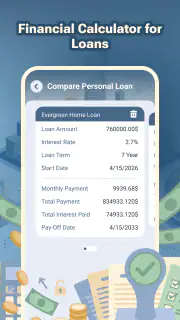
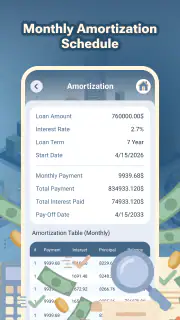
O recurso central do Pure Loan Calculator é o cálculo do empréstimo. Isso pode parecer básico, mas a utilidade aparece quando eu deixo de olhar apenas para o valor da prestação e começo a comparar o custo de alternativas. Uma parcela menor pode esconder um prazo mais longo; uma parcela um pouco maior pode reduzir bastante o peso dos juros ao longo do contrato. O aplicativo ajuda a colocar essas escolhas lado a lado na minha própria análise.
Eu considero essa abordagem mais útil do que simplesmente perguntar “quanto vou pagar por mês?”. Essa pergunta é incompleta. O que realmente importa é saber se a prestação cabe no orçamento, quanto tempo o compromisso vai durar e qual será o custo total envolvido. Ao simular essas variáveis, consigo perceber se estou escolhendo uma condição sustentável ou apenas adiando o problema com uma parcela menor.
O benefício real está no planejamento antes da contratação. Em vez de chegar ao banco, financeira ou correspondente já inclinado a aceitar a primeira proposta, posso testar um limite de parcela que faça sentido para minha rotina. Depois, uso esse limite para avaliar as condições recebidas. O aplicativo é mais valioso como ferramenta de preparação do que como simples calculadora de parcelas.
Também gosto da possibilidade de comparar cenários sem misturar a decisão com a pressão de uma negociação. Uma proposta pode parecer boa porque reduz o desembolso imediato, enquanto outra pode ser mais equilibrada por terminar antes. Fazer essa leitura no celular, com calma, ajuda a separar a necessidade do momento do custo real da escolha.
Notícias que valem seu tempo
Matchington Mansion mostra que combinar peças já não basta
Geometry Dash Lite: um desafio que a comunidade transforma em espetáculo
Por Que Asphalt Legends - Corrida Domina o Cenário Mobile
WEBTOON: Transformando a Leitura de Quadrinhos no Mundo Digital
Messenger: A Influência da Meta no Ecossistema de Comunicação
School Party Craft: Aventuras e Criatividade Sem Limites
MEU TIM: Transformando a Conexão com Sua Operadora
Ludo Club: Jogo Divertido - A Revolução dos Tabuleiros Digitais
Por que Magalu: loja e compras online é o App de Compras Ideal
Desvende o Potencial do Football League 2025: Estratégias Avançadas
Meu SUS Digital: Revolução com Atualizações de Android e iOS
Discord - Converse e Jogue: A Revolução na Comunicação Digital
Como eu usaria a calculadora antes de pedir crédito
Eu começaria definindo o valor que realmente preciso, sem aumentar o pedido apenas porque a parcela inicial parece baixa. Em seguida, testaria diferentes prazos e observaria como a mudança afeta o compromisso mensal. Esse procedimento evita um erro comum: escolher o maior prazo disponível sem verificar quanto tempo a dívida permanecerá presente no orçamento.
Depois, eu repetiria a simulação com uma parcela um pouco menor e outra um pouco maior. Essa comparação mostra o preço da folga mensal. Às vezes, reduzir a prestação exige aceitar muitos meses adicionais de pagamento. Em outras situações, aumentar moderadamente o valor mensal pode encurtar o compromisso e melhorar o custo total. O aplicativo não decide por mim, mas torna essa diferença mais visível.
Um uso menos óbvio é simular um valor inferior ao desejado para descobrir se vale a pena adiar a compra e juntar uma parte do dinheiro. Se a redução do empréstimo diminuir bastante o peso da parcela, talvez seja mais prudente esperar. Essa é uma conclusão que uma calculadora pode provocar quando eu não me limito a inserir o valor máximo que consigo imaginar.
Outra estratégia é usar a ferramenta depois de receber uma proposta, mas antes de fornecer uma resposta definitiva. Eu anotaria os números apresentados pela instituição e tentaria reproduzir o cenário. Se o resultado ficar muito diferente, isso é um sinal para revisar taxas, tarifas, seguros ou qualquer outro componente incluído no contrato. A simulação não substitui a leitura do documento, mas pode revelar que a comparação inicial estava incompleta.
É importante entender o limite desse processo. Um simulador depende dos valores que eu informo e da forma como a proposta é estruturada. O contrato pode incluir elementos que não aparecem na conta simples, e a instituição pode alterar as condições após a análise de crédito. Por isso, considero o resultado uma estimativa para raciocinar, não uma promessa de contratação.
Um cenário cotidiano em que ele realmente ajuda
Imagine que eu precise trocar um eletrodoméstico essencial e esteja avaliando um empréstimo para não comprometer toda a reserva do mês. A primeira reação seria procurar a menor parcela. Com o Pure Loan Calculator, eu faria três simulações: uma com prazo curto, uma intermediária e outra com prazo mais longo. Depois, compararia o valor mensal com as despesas fixas e observaria quanto tempo cada alternativa manteria o orçamento comprometido.
Se o prazo longo deixasse a prestação confortável, mas aumentasse demais o custo total, eu teria uma informação concreta para decidir se a conveniência vale a pena. Se a opção curta apertasse o orçamento a ponto de dificultar despesas básicas, também ficaria claro que pagar menos juros não compensa perder estabilidade financeira. A melhor escolha não seria automaticamente a mais barata nem a menor parcela, mas a que equilibrasse custo e capacidade de pagamento.
Esse mesmo raciocínio serve para reorganização de dívidas. Eu poderia comparar o empréstimo novo com o valor que já pago atualmente, mas teria cuidado para não considerar apenas a troca de uma parcela por outra. O prazo restante, o custo total e a possibilidade de voltar a usar crédito depois da contratação precisam entrar na decisão. A calculadora ajuda a visualizar o cenário, enquanto a responsabilidade continua sendo minha.
Para quem trabalha por conta própria ou tem renda variável, eu usaria uma margem ainda mais conservadora. A parcela que cabe em um mês bom pode se tornar pesada em um mês fraco. Nesse caso, o aplicativo é útil para testar uma prestação que sobreviva a períodos de menor entrada, em vez de calcular com base no melhor mês do ano.
Comparação com alternativas mais comuns
A alternativa mais habitual é usar a calculadora do próprio banco ou fazer contas manualmente. A ferramenta da instituição pode ser mais adequada quando eu já estou analisando um produto específico, porque tende a refletir a estrutura daquela oferta. Porém, ela também pode me deixar preso aos parâmetros de uma única empresa. Um calculador independente é mais interessante na fase anterior, quando ainda quero entender qual parcela e qual prazo fazem sentido para mim.
As planilhas oferecem mais liberdade para quem gosta de controlar cada detalhe. Posso criar colunas, registrar propostas e acrescentar despesas. Em compensação, preciso montar as fórmulas e manter o arquivo organizado. Para uma consulta rápida no celular, o Pure Loan Calculator é mais acessível. Para uma análise financeira ampla, com orçamento doméstico e várias dívidas, uma planilha continua sendo mais completa.
Também existem contas feitas diretamente no navegador. Elas podem resolver uma dúvida pontual, mas nem sempre são confortáveis para repetir cenários durante uma conversa ou uma negociação. Um aplicativo dedicado ocupa um lugar intermediário: é mais prático do que montar uma fórmula do zero e menos abrangente do que um sistema completo de organização financeira.
Eu não escolheria essa ferramenta para acompanhar todas as minhas contas, registrar investimentos ou substituir um planejamento mensal. O foco é o empréstimo. Essa especialização é justamente sua vantagem quando a dúvida é “qual será o efeito deste crédito?”, mas se torna uma limitação quando preciso administrar a vida financeira inteira em um só lugar.
Os detalhes que merecem atenção antes de confiar no resultado
O primeiro cuidado é não confundir uma parcela administrável com um empréstimo barato. Uma prestação que cabe no mês pode custar caro ao longo do tempo. Por isso, eu repetiria a simulação com prazos diferentes e sempre observaria o total resultante, não apenas o número mais confortável na tela.
O segundo cuidado é usar dados realistas. Se eu informar uma renda otimista ou ignorar despesas sazonais, o planejamento ficará artificialmente favorável. Para uma decisão séria, eu consideraria aluguel, alimentação, transporte, contas recorrentes, outras parcelas e uma reserva para imprevistos. O aplicativo calcula o cenário inserido; ele não conhece a fragilidade do meu orçamento.
O terceiro é comparar propostas equivalentes. Não faz sentido colocar lado a lado um empréstimo com custos adicionais embutidos e outro que mostra apenas a taxa principal. Eu conferiria no contrato tudo o que será cobrado e usaria a calculadora para organizar a comparação, não para apagar diferenças entre produtos.
Há ainda uma vantagem comportamental: simular antes reduz a chance de decidir sob urgência. Quando o dinheiro é necessário rapidamente, a pessoa tende a aceitar a primeira prestação que parece possível. Fazer a conta com antecedência cria um limite mental. Se a oferta ultrapassar esse limite, eu consigo parar e reconsiderar, mesmo que a instituição apresente a parcela de forma atraente.
Por outro lado, a simplicidade pode exigir mais trabalho de interpretação. Um usuário que espera uma recomendação pronta talvez se frustre, porque a ferramenta não transforma automaticamente um resultado em “aceite” ou “recuse”. Para mim, isso é preferível: uma decisão financeira depende de renda, estabilidade, objetivo e alternativas, fatores que nenhum cálculo isolado consegue resumir.
Para quem o aplicativo faz mais sentido
Eu recomendaria o Pure Loan Calculator principalmente a quem está prestes a pesquisar crédito e quer chegar à conversa com uma referência própria. Ele também serve para quem recebeu mais de uma oferta e precisa entender a diferença entre prazo, prestação e custo. Nesse público, a capacidade de testar cenários é mais importante do que qualquer aparência sofisticada.
Ele pode ser especialmente útil para pessoas que costumam decidir olhando somente para o valor mensal. Ao forçar uma comparação mais ampla, a calculadora ajuda a perceber que a parcela não conta toda a história. Também vejo valor para quem está planejando uma compra futura e quer descobrir quanto precisaria guardar antes de recorrer ao empréstimo.
Eu teria mais cautela ao indicá-lo para quem precisa de uma análise contratual detalhada, com tarifas específicas, impostos, seguros ou regras particulares de uma linha de crédito. Nessa situação, a calculadora pode iniciar a conversa, mas não deveria ser a última etapa. A leitura do contrato e a confirmação dos valores com a instituição são indispensáveis.
Também não seria minha primeira escolha para quem procura um organizador financeiro completo. Se a necessidade principal é acompanhar gastos, contas, cartões e investimentos, uma ferramenta de orçamento oferece um panorama mais abrangente. Aqui, o ganho está em responder melhor a uma pergunta específica sobre empréstimos.
O fato de ser gratuito facilita testar a proposta sem transformar a avaliação em uma nova despesa. A classificação livre também torna o acesso mais amplo, embora isso não mude a necessidade de maturidade financeira para usar os resultados. Uma calculadora simples pode ajudar muito quando é usada com disciplina e pouco quando serve apenas para justificar uma compra já decidida.
Minha conclusão depois de usar a proposta na prática
Minha impressão é que o Pure Loan Calculator cumpre melhor seu papel quando funciona como uma segunda opinião. Ele não deve ser usado para procurar a maior quantia possível, mas para descobrir qual compromisso combina com a realidade do usuário. A diferença parece pequena, porém muda completamente a forma de encarar o crédito.
O ponto mais forte é a possibilidade de comparar prazos e parcelas antes de negociar. Isso me dá mais clareza para questionar uma oferta, perceber o custo da conveniência e decidir se vale a pena esperar, reduzir o valor pedido ou aceitar uma prestação maior por menos tempo. São conclusões práticas que uma conta rápida pode apoiar, desde que eu não ignore os detalhes do contrato.
As limitações também são claras: o resultado depende dos dados inseridos e não substitui a proposta oficial nem um orçamento completo. Quem busca uma ferramenta financeira abrangente provavelmente encontrará opções mais adequadas. Mas, para uma pessoa que quer planejar um empréstimo no celular sem começar por uma planilha, ele é uma escolha acessível e objetiva.
Eu indicaria o download a quem está pesquisando crédito agora, desde que use o aplicativo para comparar cenários e não apenas para encontrar uma parcela que pareça pequena. A melhor maneira de aproveitá-lo é simular com números conservadores, repetir a conta para prazos diferentes e levar as conclusões para a análise da oferta real. Assim, o cálculo deixa de ser um número isolado e passa a cumprir sua função mais importante: ajudar a tomar uma decisão menos impulsiva.
Prós
- Calcula parcelas
- juros e custo total do empréstimo rapidamente.
- Permite testar diferentes valores
- prazos e taxas para comparar cenários.
- Interface simples
- adequada para usuários sem conhecimento financeiro.
- Ajuda a planejar o orçamento antes de solicitar crédito.
- Pode ser usado para simulações de financiamentos e empréstimos pessoais.
Contras
- Os resultados são estimativas e podem não incluir tarifas e impostos reais.
- Não substitui uma proposta oficial feita por bancos ou instituições financeiras.
- A precisão depende da inserção correta da taxa e do sistema de amortização.
- Pode oferecer poucos recursos para salvar ou compartilhar simulações.
- Não avalia seu perfil de crédito nem indica as melhores opções disponíveis.
Perguntas frequentes sobre Pure Loan Calculator
O que é o Pure Loan Calculator e para que ele serve?
O Pure Loan Calculator é uma ferramenta voltada para simular empréstimos e financiamentos de forma prática. Durante a análise, ele pode ajudar a estimar parcelas, juros, prazo total e custo aproximado da operação a partir dos dados informados pelo usuário. O aplicativo é útil para comparar cenários antes de solicitar crédito, mas os resultados são apenas estimativas e não representam uma proposta ou aprovação definitiva.
Como calcular uma parcela usando o Pure Loan Calculator?
Para realizar uma simulação, normalmente é necessário informar o valor desejado, a taxa de juros e o período de pagamento. Dependendo da configuração disponível, também podem ser considerados entrada, frequência das parcelas ou outros custos. Depois de inserir os dados, o aplicativo apresenta uma estimativa do valor periódico e do total pago. É importante revisar cada campo, pois um pequeno erro pode alterar significativamente o resultado.
Os resultados do Pure Loan Calculator são confiáveis para contratar um empréstimo?
Os cálculos são úteis como referência inicial, especialmente para entender como prazo e juros influenciam o custo final. No entanto, o resultado não deve ser tratado como uma cotação oficial. Instituições financeiras podem aplicar tarifas, seguros, impostos, análise de crédito e condições específicas que não estejam incluídos na simulação. Antes de contratar, compare a taxa efetiva total e confirme todas as informações diretamente com o credor.
O Pure Loan Calculator funciona para empréstimos no Brasil?
O aplicativo pode ser utilizado para fazer cálculos gerais, mas é necessário verificar se suas opções correspondem à realidade do mercado brasileiro. Taxas, formatos de amortização, impostos e nomenclaturas podem variar entre países e instituições. Caso a ferramenta não ofereça campos específicos para custos brasileiros, como o CET ou determinadas tarifas, use o resultado apenas como uma estimativa simples e complemente a análise com dados oficiais.
O Pure Loan Calculator é gratuito e protege os dados informados?
A disponibilidade gratuita e os recursos oferecidos podem variar conforme a versão do aplicativo e a plataforma utilizada. Como a ferramenta trabalha com informações financeiras, recomenda-se consultar a descrição oficial, as permissões solicitadas e a política de privacidade antes do download. Evite inserir senhas, dados bancários, documentos ou informações de cartão, a menos que isso seja realmente necessário e esteja claramente explicado pelo desenvolvedor.